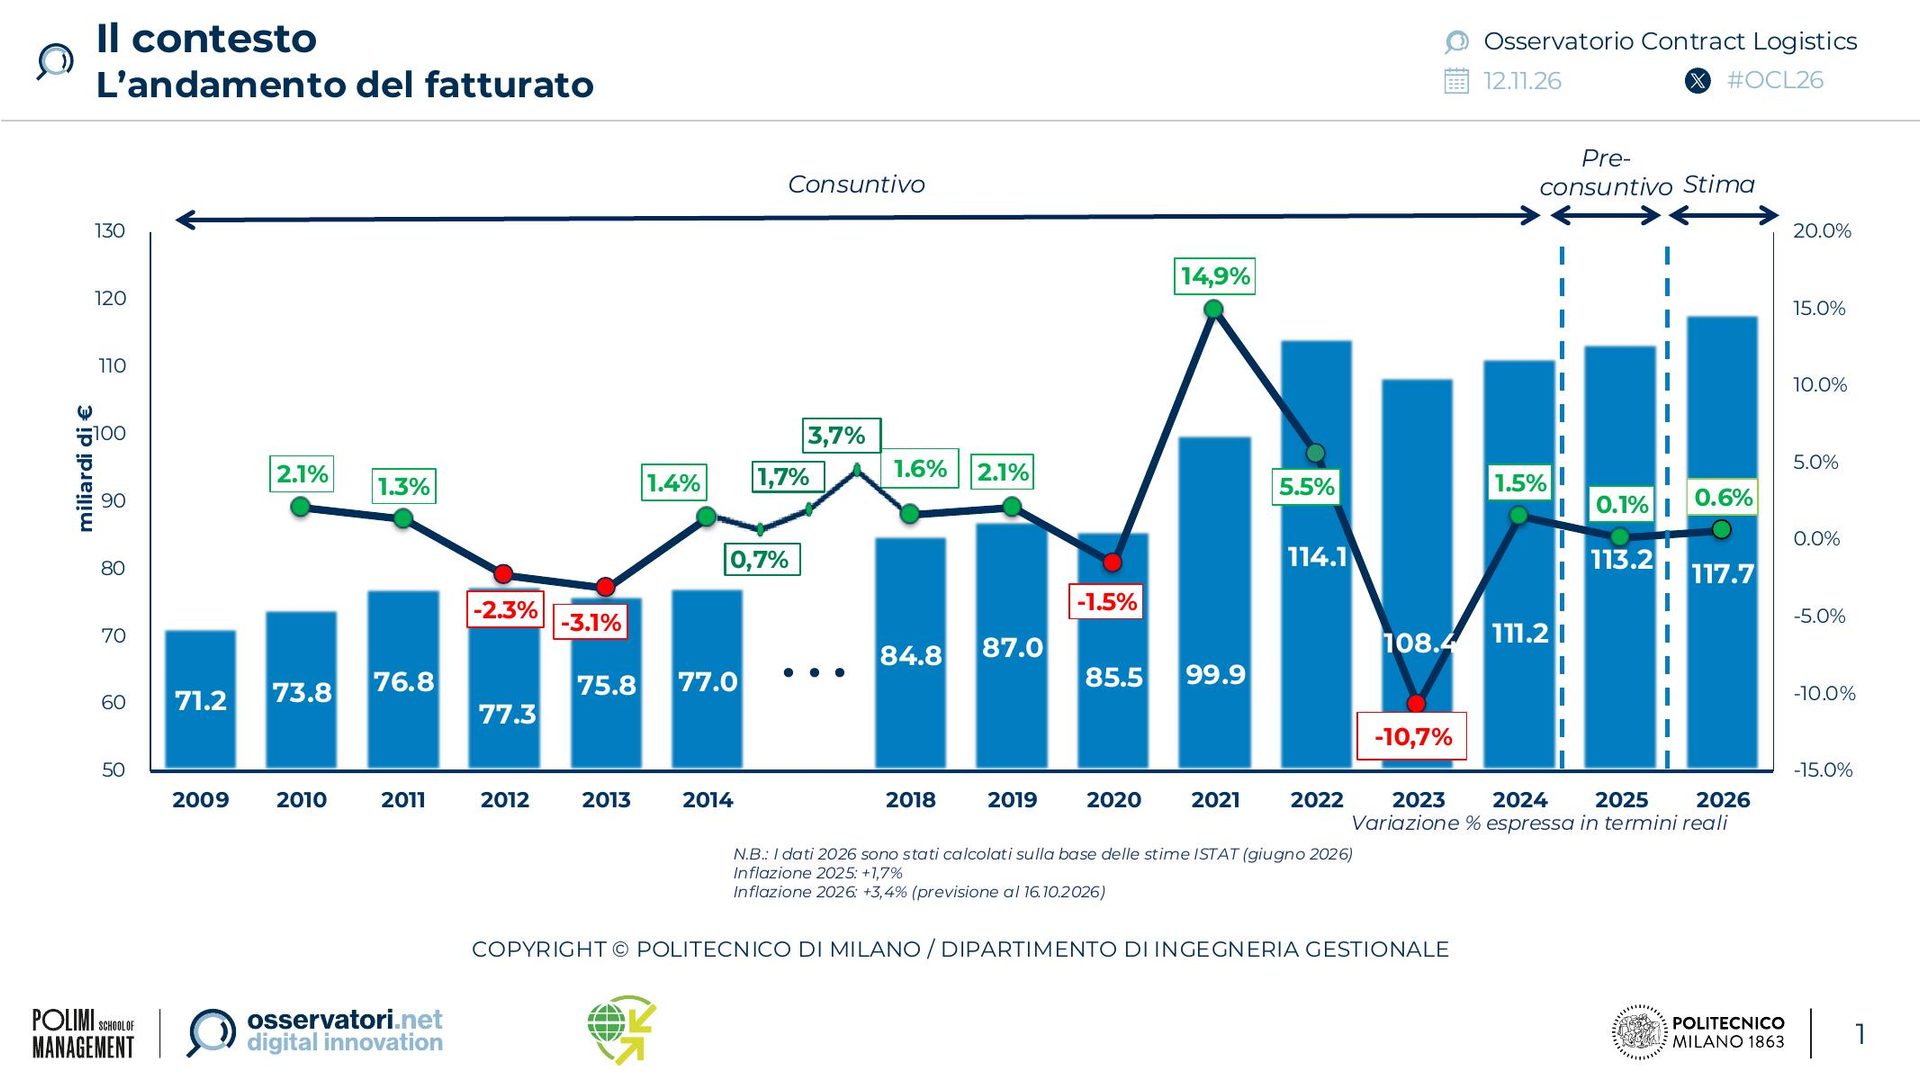
Il mercato italiano della logistica conto terzi raggiungerà nel 2026 un fatturato stimato di 117,7 miliardi di euro, con una crescita nominale del 4% rispetto al 2025. Al netto dell’inflazione, però, l’incremento si ferma allo 0,6%. Il settore continua dunque a crescere, per il terzo anno consecutivo dopo la contrazione del 2023, ma deve fare i conti con un nuovo aumento dei costi energetici e di trasporto che mette sotto pressione i margini degli operatori.
È il quadro che emerge dalla ricerca 2026 dell’Osservatorio Contract Logistics “Gino Marchet” del Politecnico di Milano, uno degli oltre 60 differenti filoni di ricerca degli Osservatori Digital Innovation della POLIMI School of Management del Politecnico di Milano che affrontano i temi chiave dell’Innovazione Digitale nelle imprese e nella Pubblica Amministrazione.
La ricerca mette in evidenza tre trasformazioni che stanno modificando il settore: l’evoluzione dei modelli di terziarizzazione e di gestione del personale nei magazzini, l’ampliamento dei servizi offerti dai fornitori logistici e l’accelerazione nell’adozione dell’intelligenza artificiale.
Su quest’ultimo fronte il cambiamento è particolarmente rapido. Il 48% delle aziende committenti ha introdotto sistemi di AI nella logistica e nella supply chain, contro il 30% del 2025. I risultati sono prevalentemente positivi, ma emerge anche un dato organizzativo significativo: nell’81% delle imprese che utilizzano l’AI, l’introduzione della tecnologia ha comportato modifiche ai processi.
Indice degli argomenti
Il mercato della logistica cresce, ma i costi assorbono gran parte dell’incremento
Il fatturato delle aziende italiane della logistica conto terzi è passato dai 111,2 miliardi del 2024 ai 113,2 miliardi del 2025, per arrivare ai 117,7 miliardi stimati per il 2026.
Il confronto con gli anni precedenti evidenzia il rallentamento della crescita reale: dopo il +1,5% del 2024 e il +0,1% del 2025, l’incremento previsto per quest’anno è dello 0,6%.
A spiegare la differenza tra crescita nominale e crescita reale è soprattutto l’andamento dei costi. Nel 2026, secondo l’Osservatorio, il prezzo dell’energia elettrica è aumentato del 29,8% e quello del diesel del 19,6%. Più contenuti gli incrementi del gas naturale liquefatto (LNG, +8,2%) e del gas naturale compresso (CNG, +7,3%).
Gli aumenti si sono trasferiti in larga misura alle tariffe applicate ai committenti. L’indice del costo del trasporto è salito del 6,4% nei rapporti contrattuali continuativi e del 7,7% per le prestazioni acquistate sul mercato spot. Il costo della manodopera è aumentato del 2%, mentre i canoni degli immobili logistici risultano sostanzialmente stabili. La possibilità di indicizzare i contratti ha contribuito a contenere gli effetti sui margini, senza annullare le pressioni.
“Nel 2026, il fatturato cresce in termini nominali e la marginalità risente solo parzialmente della crescita del costo dei fattori produttivi, grazie anche al lavoro sull’indicizzazione dei contratti portato avanti negli ultimi anni”, osserva Marco Melacini, Responsabile Scientifico dell’Osservatorio Contract Logistics.
Prosegue intanto il consolidamento del settore. Nei primi dieci mesi del 2026 sono state registrate 38 operazioni di fusione e acquisizione, dopo le 48 del 2025 e le 40 di ciascuno dei due anni precedenti. Dieci operazioni hanno riguardato l’integrazione di spedizionieri o lo sviluppo di terminal portuali, mentre le altre 28 sono state orientate principalmente al rafforzamento delle reti territoriali.
Nel 2024, ultimo anno disponibile a consuntivo, le imprese della logistica conto terzi erano circa 78.000, in diminuzione dell’1,5% rispetto all’anno precedente e del 32% rispetto al 2009. Occorre inoltre distinguere il fatturato complessivo degli operatori dal valore del mercato al netto degli scambi interni alla filiera, pari a 68,4 miliardi nel 2024: 23,1 miliardi nell’autotrasporto, 16,2 negli spedizionieri, 14,1 negli operatori logistici, 9,4 nei corrieri e 5,3 nei gestori di magazzino. La quota dei costi logistici complessivi delle imprese affidata a operatori terzi si attesta al 43,3%.
Cambia la gestione dei magazzini: più personale diretto e nuove responsabilità
La trasformazione della logistica riguarda anche le modalità con cui i fornitori organizzano il lavoro e gestiscono i magazzini per conto delle aziende committenti. Negli ultimi anni si è rafforzata la tendenza degli operatori logistici a impiegare personale alle proprie dipendenze.
Tra i principali operatori, i dipendenti diretti sono passati da circa 23.000 nel 2017 a oltre 43.000 nel 2024. Il ricorso a personale interno è oggi presente nel 56% dei casi analizzati, mentre il 52% utilizza anche lavoratori in somministrazione. Il 22% ricorre a società terze, il 20% a società captive e il 2% a joint venture tra committenti e fornitori. Le percentuali non sono alternative: il 62% dei fornitori adotta modalità di gestione differenti nei diversi siti logistici.
Le responsabilità nella gestione delle risorse umane si stanno progressivamente spostando dalle sedi centrali ai singoli magazzini. Nel 2019 il 73% delle aziende concentrava nella sede centrale sia la responsabilità sia l’operatività HR; oggi questa configurazione riguarda soltanto il 17% degli operatori esaminati. Nel 61% dei casi l’operatività HR è distribuita nei siti, pur mantenendo centralizzata la responsabilità, mentre nel 22% sono decentrate entrambe.
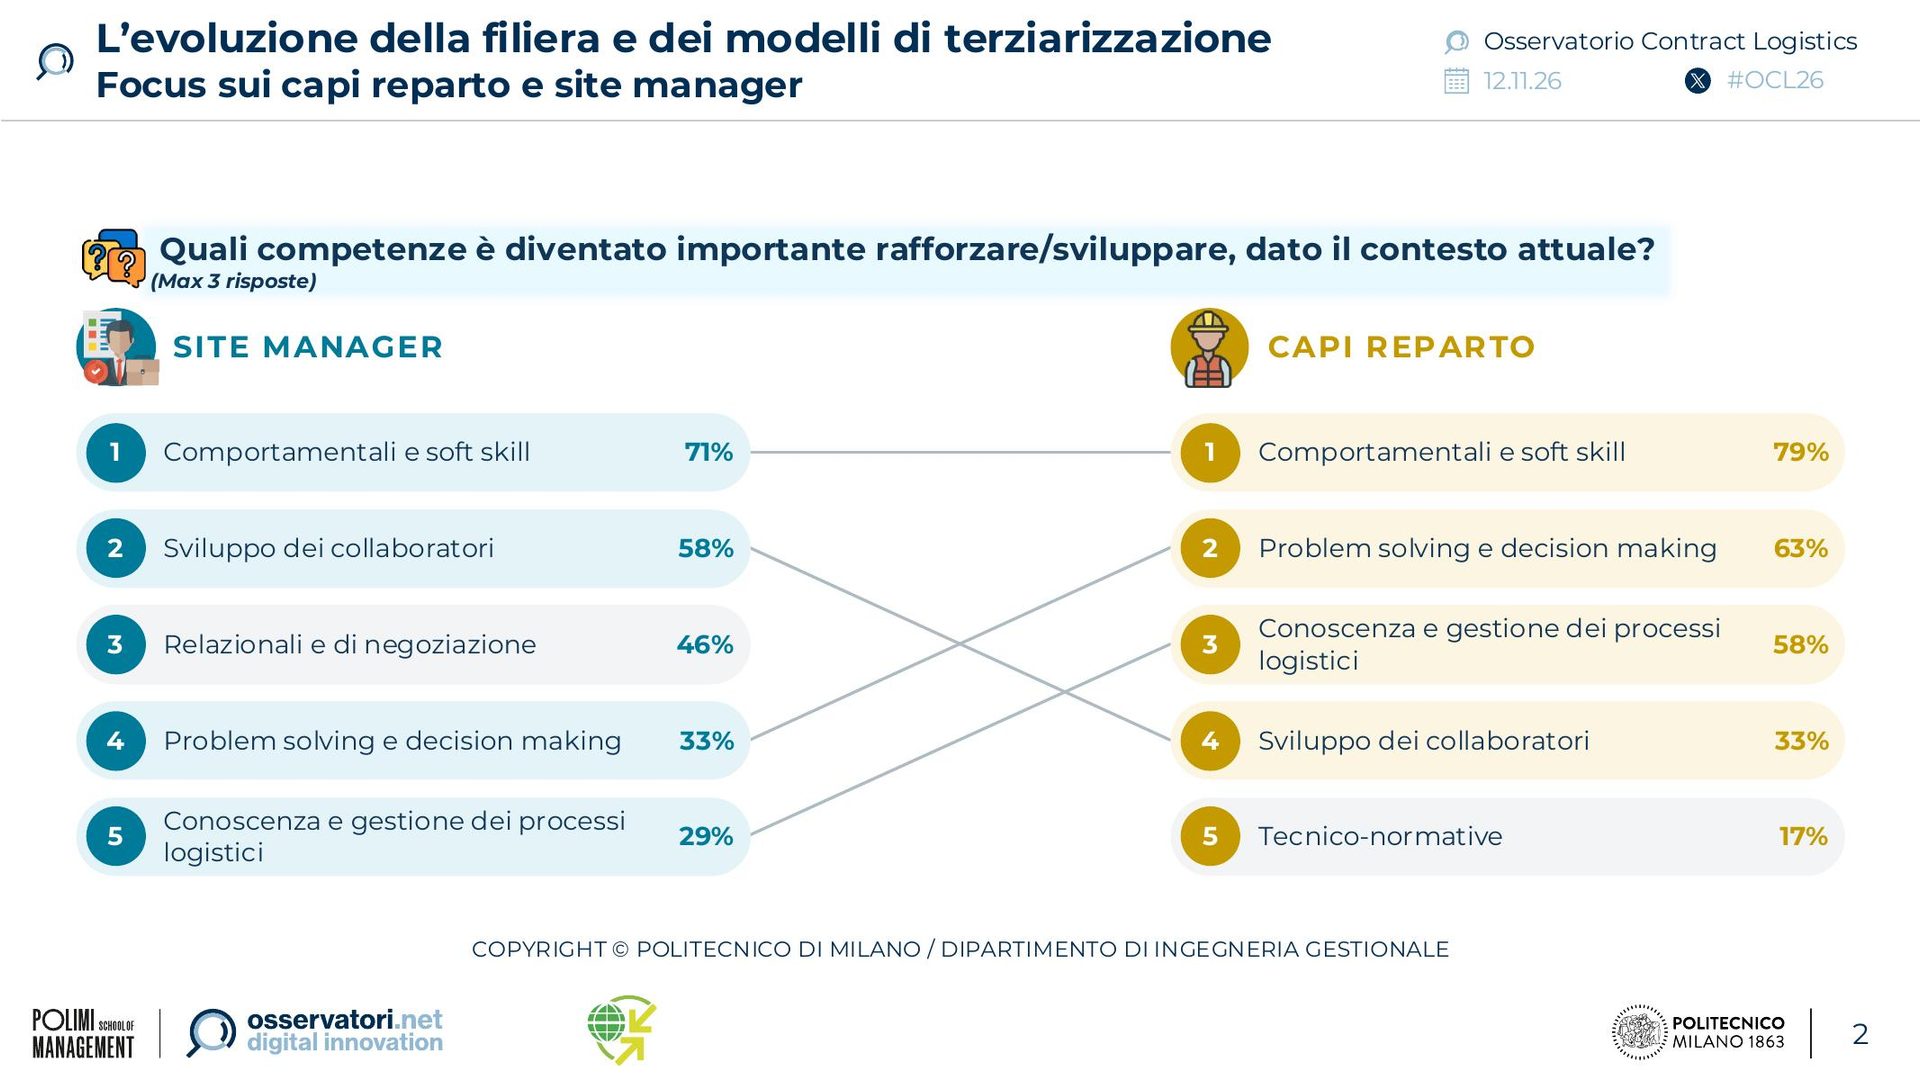
La gestione del personale diventa così una componente sempre più importante del lavoro dei responsabili di sito e dei capi reparto. Per il 71% delle aziende i site manager devono rafforzare soprattutto le competenze comportamentali e le soft skill, seguite dalla capacità di sviluppare i collaboratori (58%) e dalle abilità relazionali e negoziali (46%). Per i capi reparto le soft skill sono prioritarie per il 79% delle aziende, davanti al problem solving e alla capacità decisionale (63%) e alla conoscenza dei processi logistici (58%).
Dai trasporti ai servizi per la produzione: i fornitori ampliano il proprio ruolo
I fornitori logistici stanno estendendo le attività oltre trasporto, stoccaggio e movimentazione delle merci. Tra i servizi emergenti figurano produzione, personalizzazione e assemblaggio di componenti e prodotti, anche a supporto di strategie di postponement – il rinvio della configurazione finale del prodotto in funzione delle richieste del cliente – e di reshoring. L’ampliamento riguarda inoltre imballaggi, asset logistici e materiali commerciali.
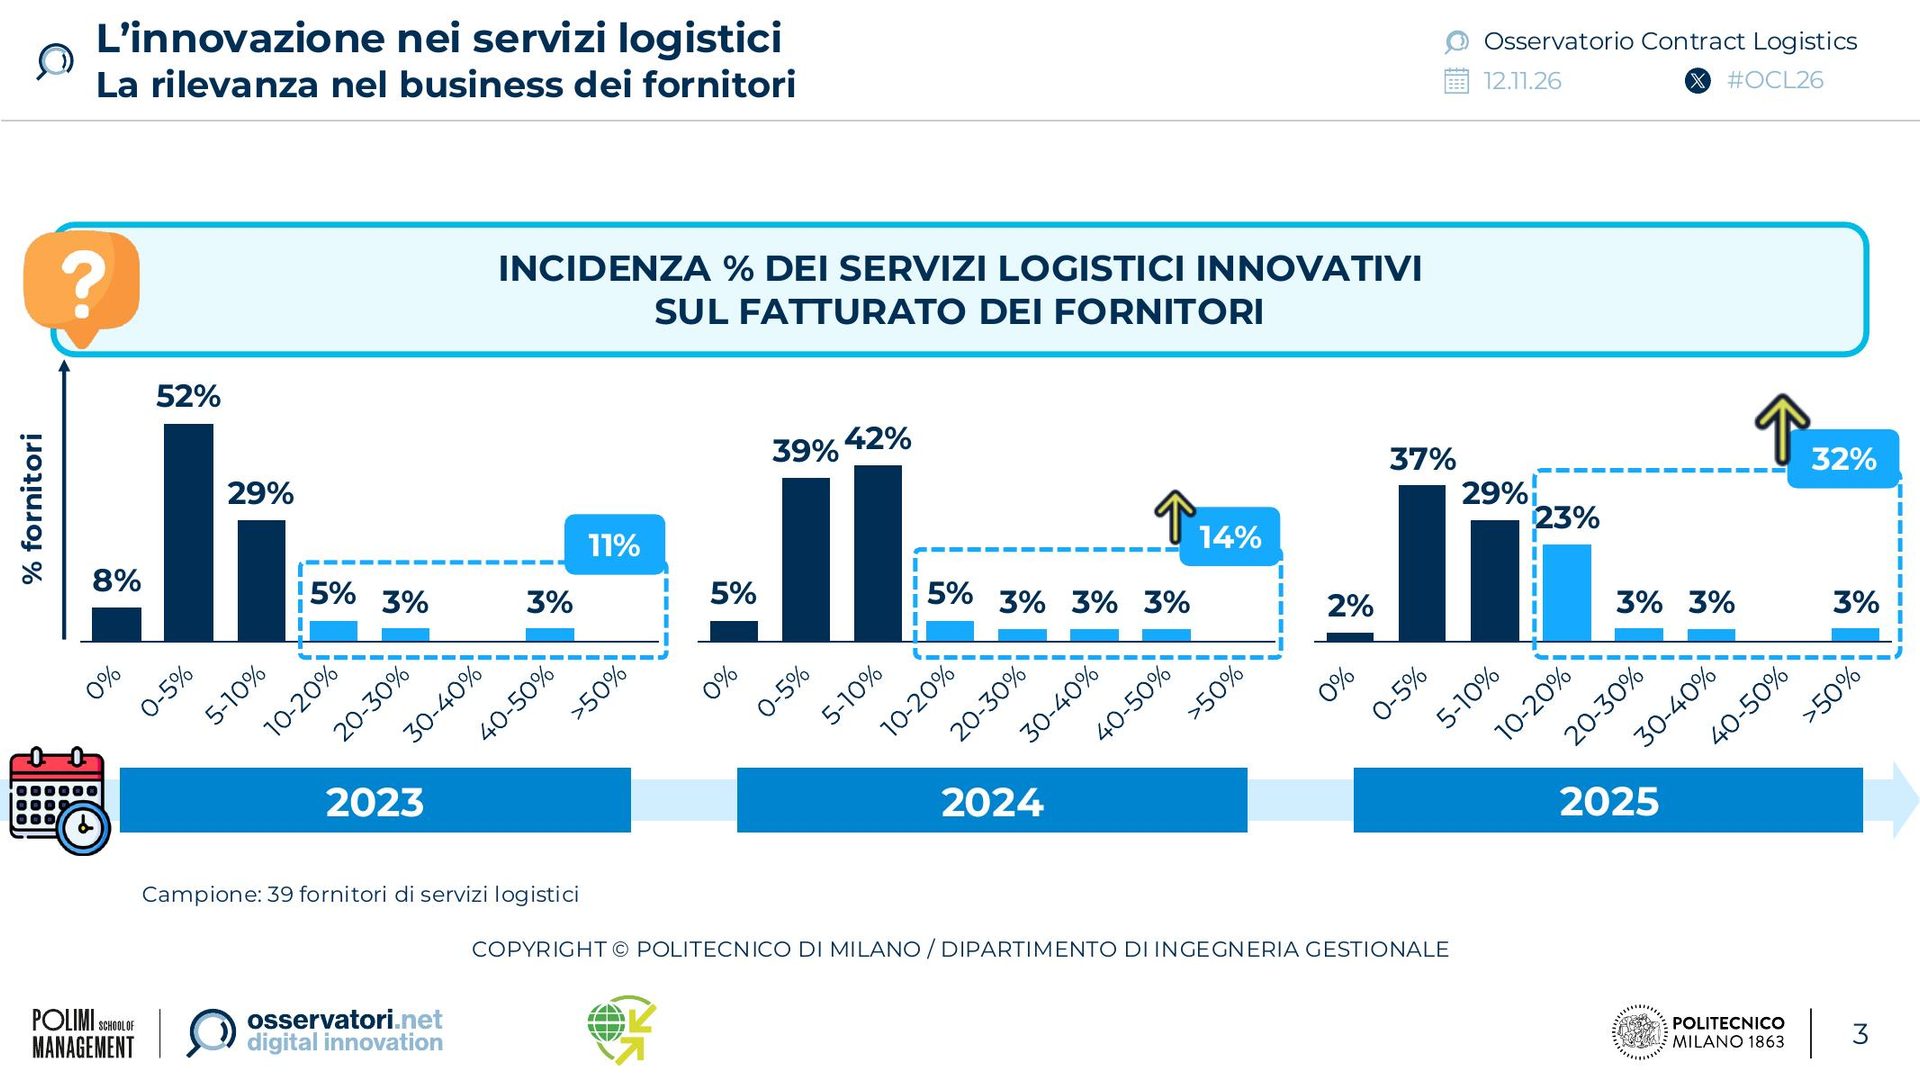
Nel 2025, per il 32% dei fornitori i servizi innovativi rappresentano più del 10% del fatturato, contro l’11% registrato nel 2023. La rilevazione, condotta su un campione di 39 fornitori, mostra la crescente rilevanza di questi servizi nel business degli operatori.
Accanto ai servizi collegati alle operazioni industriali si diffondono soluzioni digitali di Advanced Visibility, per scambiare informazioni tempestive tra fornitori e committenti, e servizi di Smart Business Insights, basati sull’analisi dei dati a supporto delle decisioni. L’Osservatorio cita anche smart contract a supporto della tracciabilità e della trasparenza dei costi.
Sul fronte della sostenibilità si sviluppano l’impiego di vettori energetici a minore impatto ambientale e servizi per la gestione circolare dei materiali: dal pooling dei pallet alle attività di riparazione, disassemblaggio e gestione dei flussi di ritorno.
“L’innovazione sta ampliando il ruolo dei fornitori logistici, che affiancano alle attività tradizionali servizi a supporto della produzione, della personalizzazione dei prodotti e della gestione circolare dei materiali, integrando al contempo soluzioni digitali avanzate, come l’Advanced Visibility e gli Smart Business Insights, e servizi per la sostenibilità ambientale”, spiega Elena Tappia, Direttrice dell’Osservatorio Contract Logistics.
L’analisi distingue diverse strategie: il 23% dei fornitori punta soprattutto ad ampliare le attività e gli asset gestiti, il 31% privilegia sostenibilità e circolarità, il 18% combina la componente ambientale con un elevato contenuto tecnologico e il restante 28% segue un approccio bilanciato. Gli analytics rappresentano un elemento trasversale alle diverse strategie.
L’intelligenza artificiale entra nella logistica: adozione dal 30% al 48% in un anno
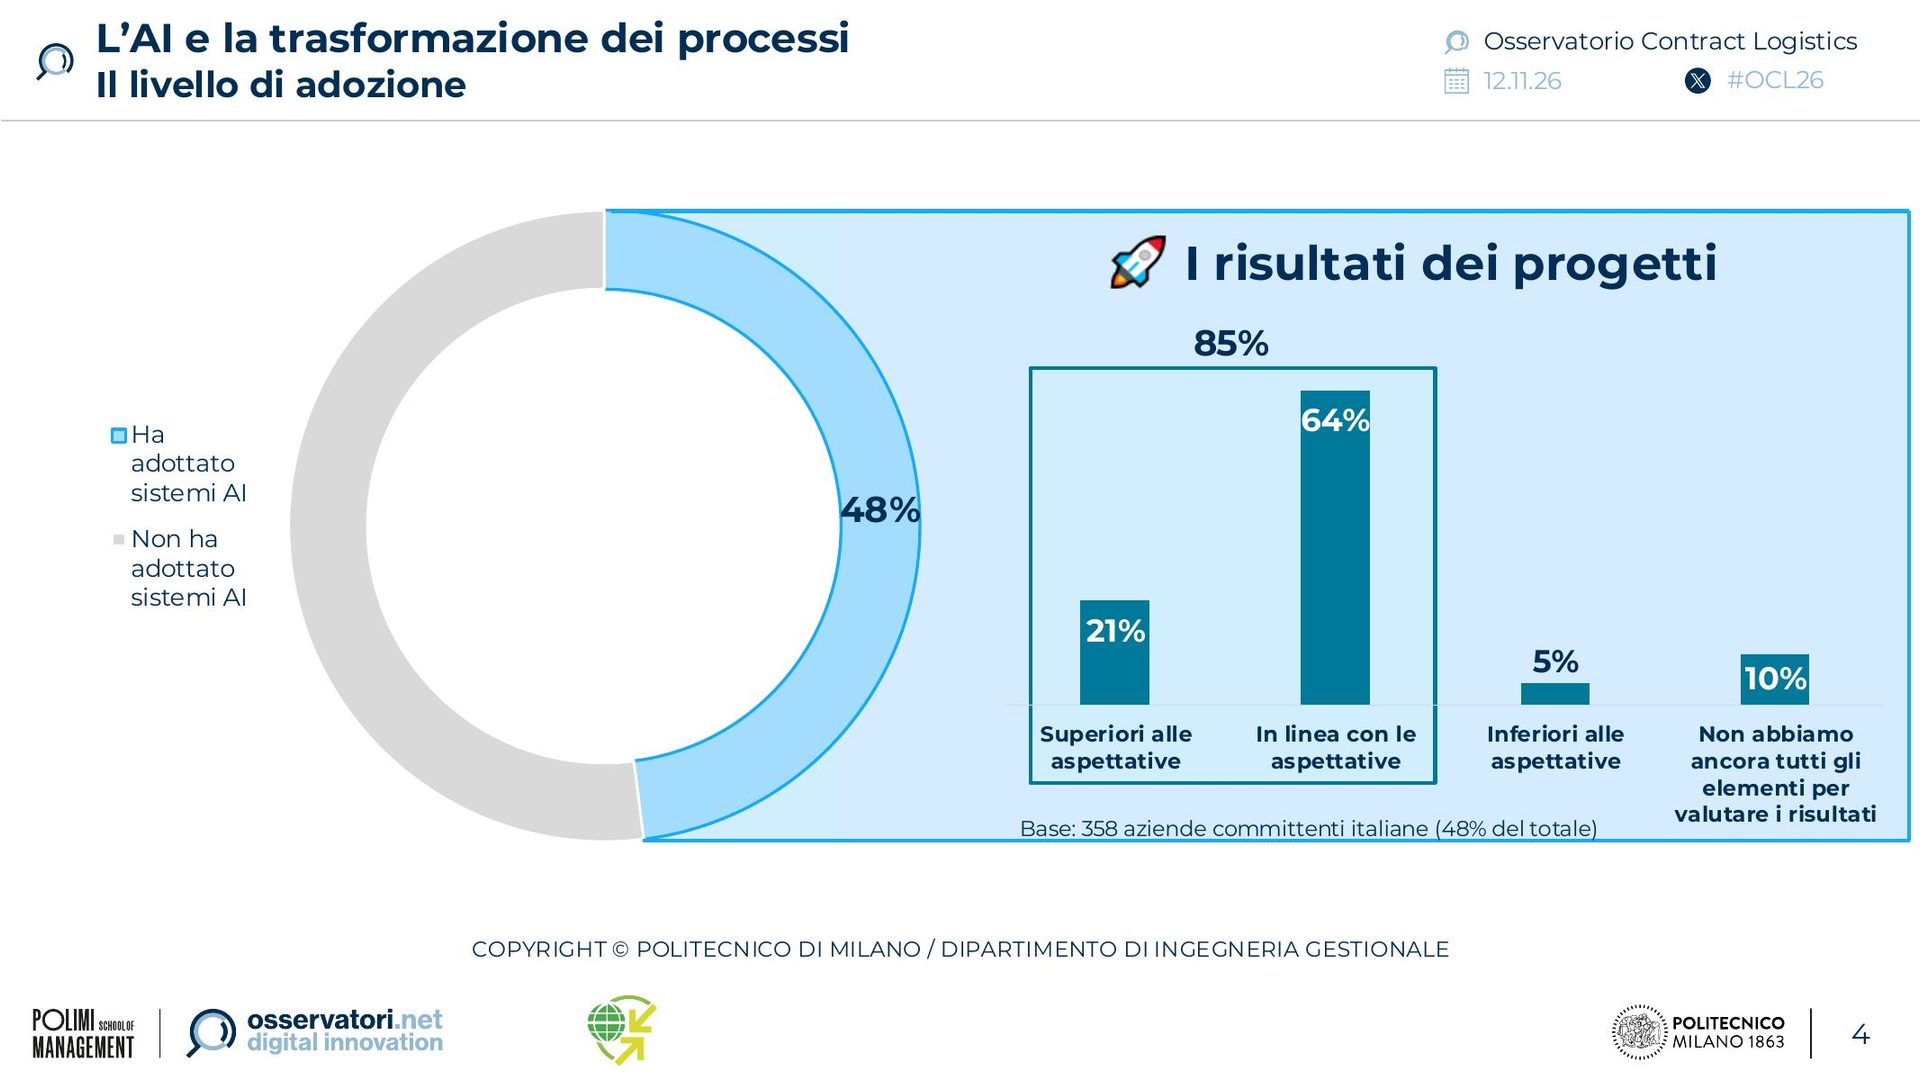
Nel 2026 il 48% delle aziende committenti ha introdotto sistemi di AI nella gestione della logistica e della supply chain, con un aumento di 18 punti percentuali rispetto al 2025. Il 15% utilizza già l’AI in maniera diffusa, con strumenti integrati in più processi; il 22% è impegnato nell’estensione e messa in produzione dei progetti pilota; il 5% si trova in una fase di sperimentazione. Il restante 52% non ha ancora adottato queste tecnologie.
I risultati dei progetti sono prevalentemente positivi. Il 21% delle aziende utilizzatrici dichiara benefici superiori alle aspettative e il 64% risultati in linea con le previsioni. Soltanto il 5% segnala risultati inferiori alle attese, mentre il 10% ritiene prematura una valutazione.
Le applicazioni spaziano dalla previsione della domanda alla gestione delle informazioni aziendali, dall’automazione dei flussi di lavoro all’impiego di sistemi robotici intelligenti. Tra le aziende che hanno avviato progetti AI, Generative AI (71%) e Predictive AI (64%) sono le tecnologie più diffuse. Assumono però rilievo anche l’Agentic AI (42%), con agenti capaci di eseguire flussi di lavoro, e l’Embodied AI (13%), con sistemi di intelligenza artificiale integrati in entità fisiche, come soluzioni per la movimentazione e il trasporto dei materiali.
L’AI estende quindi il proprio campo di impiego dagli strumenti di analisi e supporto alle decisioni a sistemi capaci di intervenire nei processi operativi. Le percentuali rilevate, tuttavia, non indicano necessariamente che ogni tecnologia sia già utilizzata in modo maturo o su larga scala.
Nell’81% delle aziende l’introduzione dell’AI comporta cambiamenti nei processi
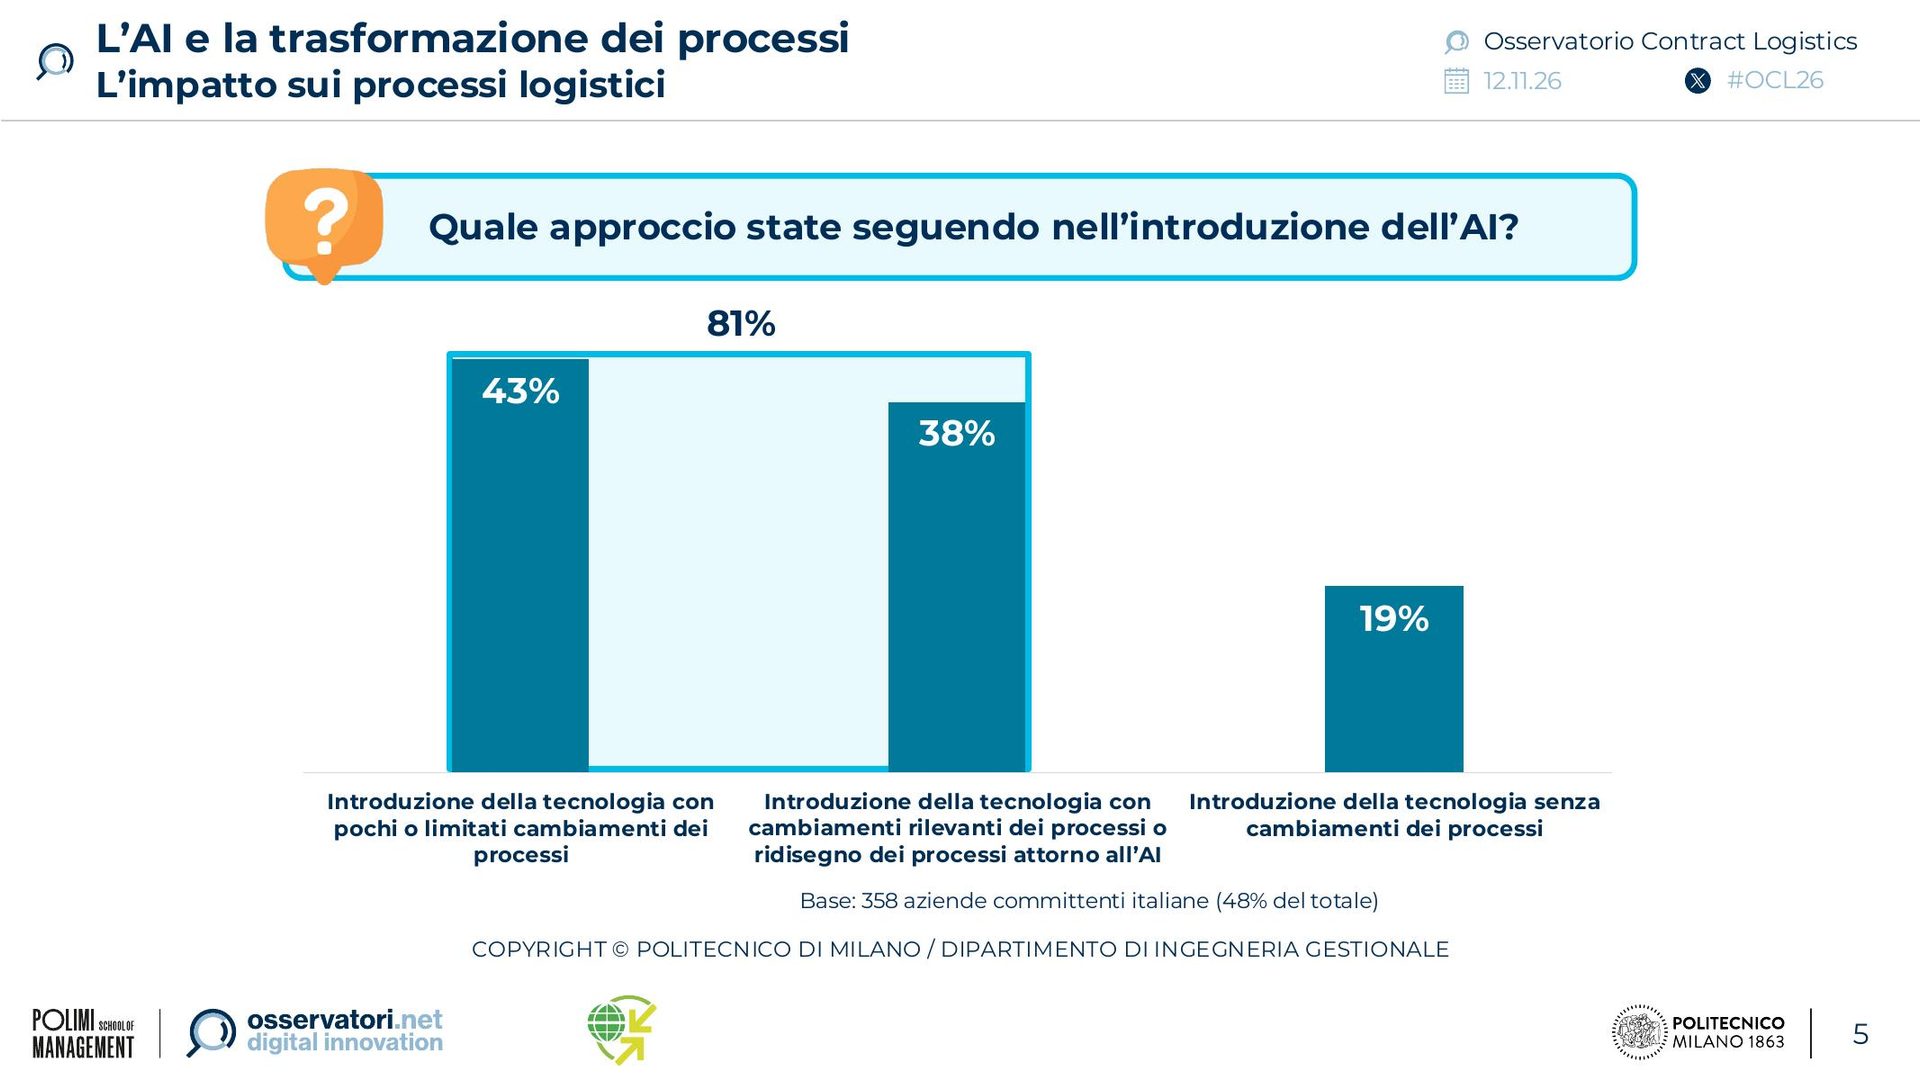
Il dato forse più significativo della ricerca riguarda il rapporto tra adozione dell’AI e trasformazione organizzativa. Nell’81% delle aziende che hanno introdotto l’intelligenza artificiale, l’adozione ha comportato modifiche ai processi logistici. Nel 43% dei casi si è trattato di cambiamenti limitati, mentre nel 38% di modifiche rilevanti o di un vero ridisegno dei processi attorno all’AI. Soltanto il 19% ha introdotto la tecnologia senza modificare i processi esistenti.
Il cambiamento investe la distribuzione delle responsabilità tra persone e sistemi intelligenti. La ricerca individua tre possibili ruoli dell’AI: automazione, supporto e supervisione. Nel primo caso la tecnologia svolge direttamente determinate attività; nel secondo affianca gli operatori nelle analisi e nelle decisioni; nel terzo contribuisce al controllo delle attività e all’individuazione delle anomalie.
“Il valore generato dall’introduzione dell’Intelligenza Artificiale dipende dalla capacità di integrarla nei processi esistenti o di ridisegnarli quando necessario, mantenendo un equilibrio coerente tra automazione, controllo e responsabilità umana”, sottolinea Damiano Frosi, Direttore dell’Osservatorio Contract Logistics.
Cybersecurity, affidabilità e competenze: le sfide per governare l’AI
L’adozione porta con sé nuove esigenze di governo della tecnologia. Secondo le aziende intervistate, il rischio più rilevante è quello degli attacchi informatici, con un punteggio medio di 6 su una scala da 1 a 10. Seguono la perdita di informazioni riservate e la difficoltà di stimare costi e benefici (entrambe a 5,9) e la resistenza al cambiamento (5,5). Si aggiungono questioni legate alla comprensibilità dei risultati e alla possibilità che i sistemi generino informazioni inesatte.
Il 67% delle aziende ha avviato azioni di prevenzione e mitigazione di almeno uno dei rischi individuati, intervenendo sulle soluzioni tecniche, sull’organizzazione e sullo sviluppo delle competenze. Accanto alle figure tradizionali crescono le competenze legate ai dati, ai sistemi informativi e all’intelligenza artificiale.
Tra le professioni considerate in evoluzione emergono l’ingegnere logistico o di processo (54% dei fornitori), il Digital Transformation Manager (50%), gli specialisti di AI (46%), i Big Data Analyst e i responsabili IT (entrambi al 42%). La trasformazione coinvolge anche le funzioni HR (42%) e i site manager (38%).
L’indagine fotografa così un settore in cui innovazione tecnologica e trasformazione organizzativa procedono insieme. Per gli operatori logistici la sfida non consiste soltanto nell’adottare nuove soluzioni digitali, ma nel riuscire a integrarle con l’organizzazione del lavoro e con modelli di servizio sempre più articolati: una trasformazione che coinvolge anche le imprese manifatturiere, chiamate a coordinare produzione, magazzino e supply chain.