L’intelligenza artificiale sta cambiando il funzionamento delle fabbriche, dalla manutenzione predittiva al controllo qualità, fino ai sistemi robotici capaci di adattarsi a condizioni operative variabili. Ma la capacità dell’industria italiana di sfruttare queste tecnologie dipende anche da fattori che vanno oltre i confini degli stabilimenti: disponibilità di semiconduttori, infrastrutture di calcolo, energia, competenze e regole europee.
È questa la prospettiva adottata dall’Ufficio Studi di AIdAM, l’Associazione Italiana di Automazione Meccatronica, nel nuovo dossier “Intelligenza artificiale: dalla geopolitica alla fabbrica. Regole, infrastrutture e industria per il sistema produttivo italiano“. Un’analisi di oltre cento pagine che collega l’evoluzione delle applicazioni industriali dell’AI agli equilibri geopolitici, alle infrastrutture tecnologiche e alle scelte di politica industriale.
Il documento esamina le applicazioni già presenti nelle imprese italiane, dalla visione artificiale alla robotica avanzata, e le prospettive della Physical AI, approfondendo i fattori che possono accelerarne o ostacolarne la diffusione: dalla qualità dei dati alla disponibilità di competenze, dalla cybersecurity alle infrastrutture energetiche e digitali.
Indice degli argomenti
Intelligenza artificiale nell’industria italiana: cresce l’adozione, resta il divario tra PMI e grandi imprese
La diffusione dell’intelligenza artificiale nel sistema produttivo italiano sta accelerando. Secondo i dati Istat, nel 2025 il 16,4% delle imprese con almeno dieci addetti ha utilizzato almeno una tecnologia di AI, una quota raddoppiata rispetto all’8,2% del 2024, valore richiamato anche nel dossier AIdAM. Nello stesso periodo la media europea è passata dal 13,5% al 20%.

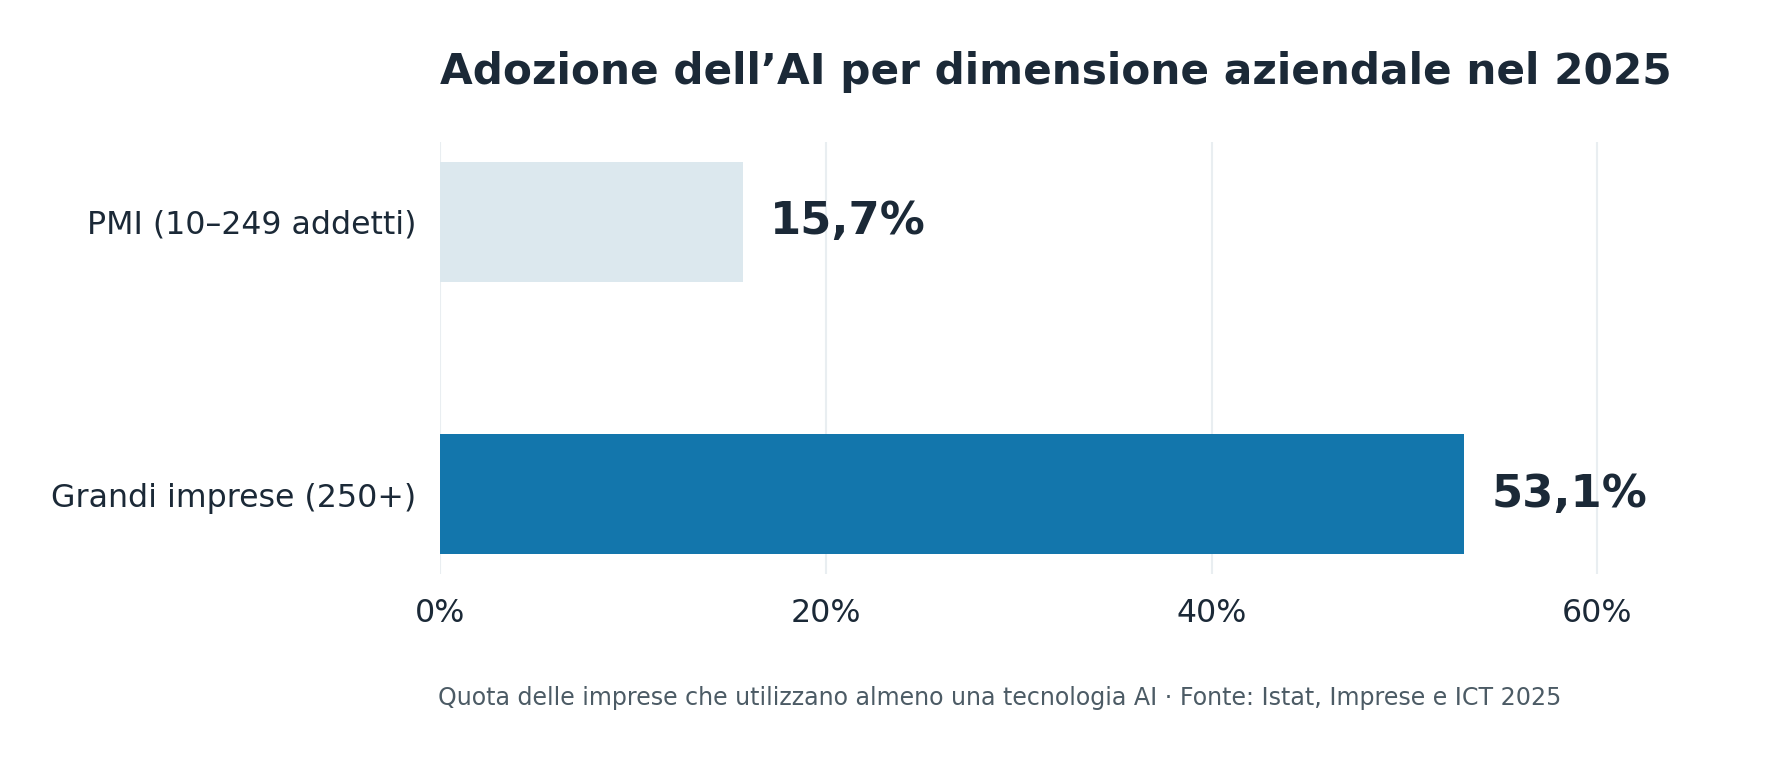
La distanza tra dimensioni d’impresa è ancora più evidente della media nazionale. Il 53,1% delle aziende con almeno 250 addetti utilizza l’AI, mentre nelle PMI tra 10 e 249 addetti la percentuale è del 15,7%. La dimensione influenza la possibilità di investire in piattaforme, dati, competenze specialistiche e integrazione nei processi.
Tra i principali ostacoli alla diffusione dell’AI figurano la carenza di competenze e i costi di implementazione. Secondo la rilevazione Istat 2025, tra le imprese che hanno preso in considerazione l’adozione di queste tecnologie senza poi realizzarla, il 58,6% indica la mancanza di competenze adeguate e il 43% i costi elevati. A queste difficoltà si aggiungono quelle legate alla disponibilità e alla qualità dei dati, alla chiarezza normativa e alla protezione delle informazioni aziendali.
Il divario tra grandi imprese e PMI rappresenta quindi anche una differenza nella capacità di trasformare le opportunità tecnologiche in progetti industriali, integrando algoritmi e strumenti digitali nei processi esistenti.
Dalla manutenzione predittiva alla visione artificiale: gli usi concreti in fabbrica
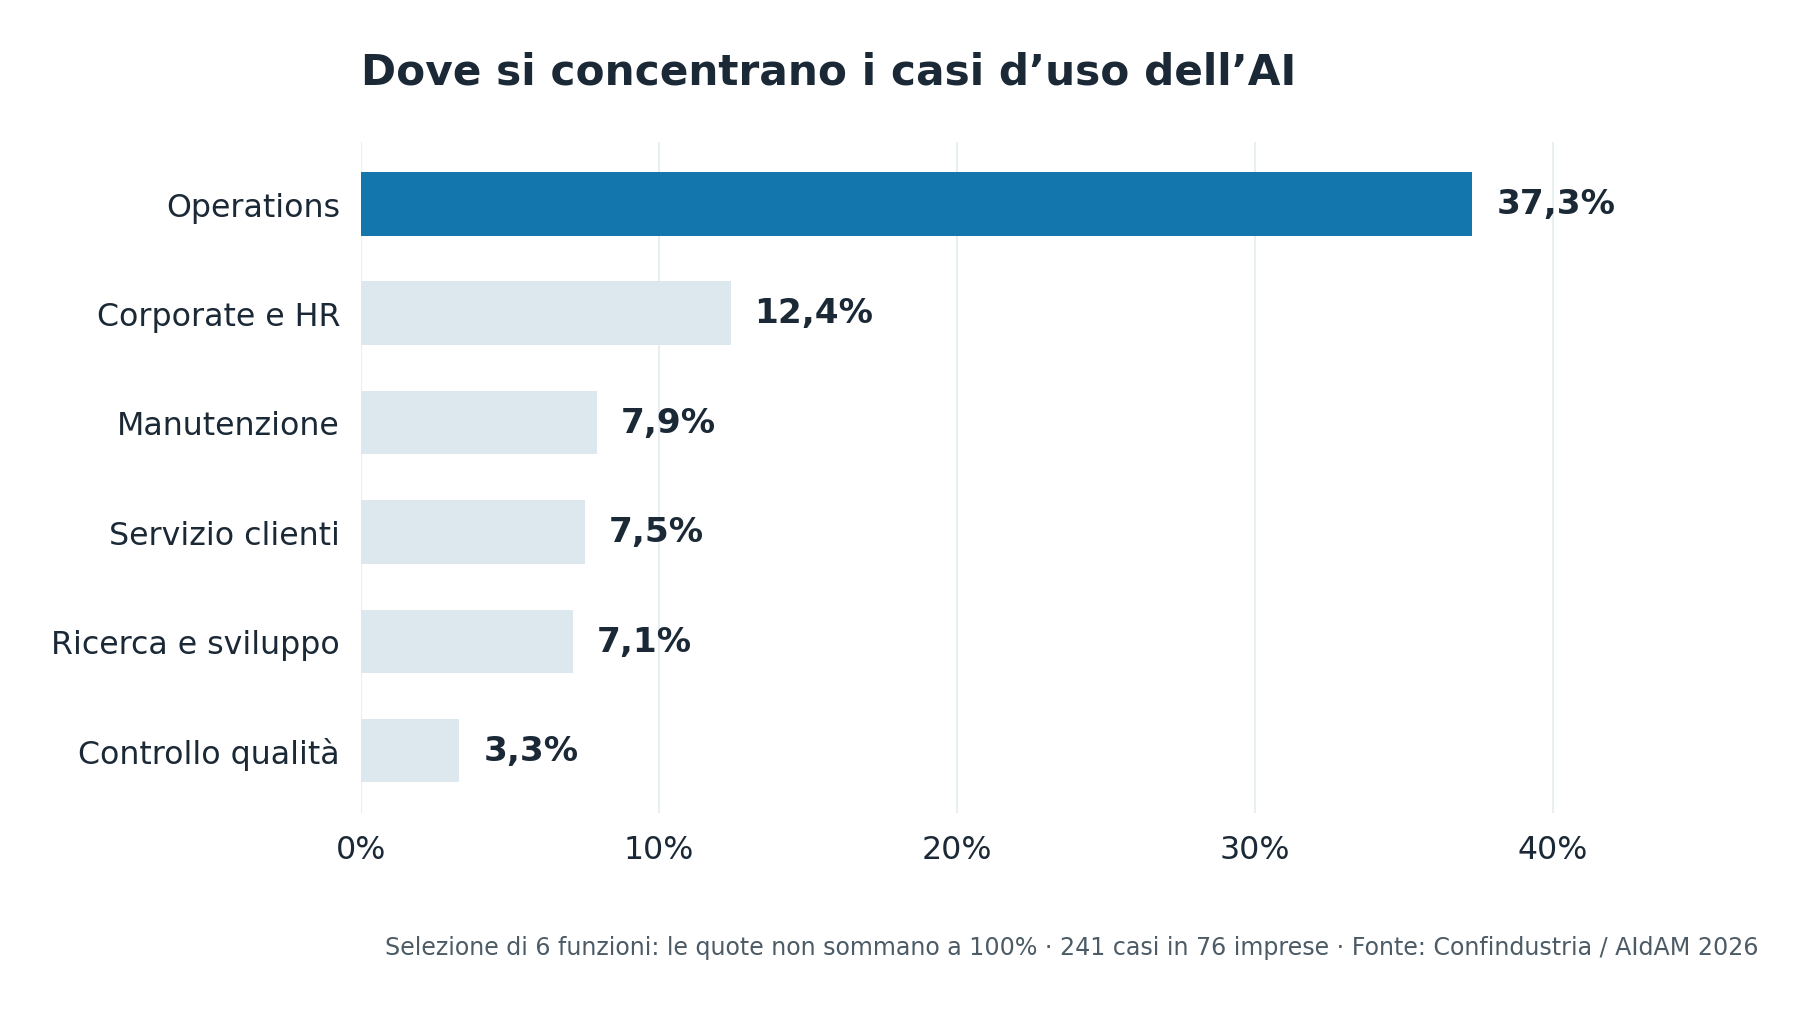
Le applicazioni industriali dell’intelligenza artificiale sono già numerose e vanno ben oltre la generazione di testi e contenuti. Una mappatura realizzata da Confindustria su 241 casi d’uso operativi raccolti in 76 aziende italiane, ripresa nel dossier AIdAM, permette di approfondire le funzioni aziendali maggiormente interessate.
Il 37,3% dei casi riguarda le operations, il 12,4% le funzioni corporate e le risorse umane, il 7,9% la manutenzione e il 3,3% il controllo qualità. Si tratta di una raccolta di esperienze aziendali, non di una distribuzione rappresentativa di tutte le imprese italiane.
Nel manifatturiero le applicazioni più significative riguardano manutenzione predittiva, gemelli digitali, computer vision e ottimizzazione dei processi. La manutenzione basata sui dati dei macchinari può segnalare anomalie prima del guasto; i gemelli digitali permettono di simulare scenari di produzione e consumi; la visione artificiale sostiene l’ispezione e il riconoscimento dei pezzi. Altre applicazioni riguardano la stima dei costi di prodotti nuovi e la pianificazione della produzione e del magazzino.
Il contributo dell’AI dipende però dalla qualità dei dati raccolti e dalla capacità di utilizzarli nel processo reale. Sensoristica, sistemi gestionali, tracciabilità e integrazione delle informazioni sono le condizioni che rendono applicabile un modello anche fuori dal laboratorio. Le esperienze analizzate suggeriscono perciò di partire da progetti circoscritti, misurare i risultati e coinvolgere gli operatori nella progettazione.
Physical AI e robotica: verso macchine più intelligenti, autonome e adattive
L’integrazione dell’intelligenza artificiale nei sistemi robotici sta accelerando il passaggio da macchine progettate per eseguire operazioni predefinite a sistemi capaci di percepire l’ambiente, interpretare le informazioni raccolte e adattare il proprio comportamento. È l’evoluzione verso la cosiddetta Physical AI, che combina le capacità dell’intelligenza artificiale con l’interazione diretta con il mondo fisico.
Per l’automazione industriale significa poter affrontare attività nelle quali la variabilità dei prodotti, dei materiali e delle condizioni operative rende complessa la programmazione tradizionale. Robot e macchine possono riconoscere oggetti, individuare anomalie e modificare le proprie azioni in funzione delle informazioni acquisite dai sensori, ampliando le possibilità di automazione anche nei processi meno standardizzati.
La robotica rappresenta già un mercato importante per l’industria italiana. Secondo i dati dell’Osservatorio Innovative Robotics del Politecnico di Milano riportati nello studio AIdAM, il 28% delle imprese considerate dalla ricerca utilizza soluzioni robotiche, una quota che potrebbe raggiungere il 36% entro il 2028. Tra le aziende che prevedono investimenti nel 2026, il 29% punta su robot intelligenti, con una spesa media prevista di circa 183.000 euro per impresa. Le prospettive di crescita riguardano anche i robot collaborativi, i robot mobili autonomi e gli umanoidi, questi ultimi ancora prevalentemente in fase sperimentale.
Una delle direzioni tecnologiche più interessanti riguarda l’evoluzione della visione artificiale verso sistemi capaci di riconoscere oggetti e caratteristiche senza richiedere un nuovo addestramento per ogni variante di prodotto. È l’approccio zero-shot sviluppato, per esempio, da Awentia Vision Technologies, che utilizza modelli di percezione basati su descrizioni semantiche per identificare oggetti, difetti e caratteristiche anche in condizioni diverse da quelle precedentemente incontrate. La soluzione, descritta dall’azienda nel dossier AIdAM, punta a ridurre la necessità di raccogliere e annotare nuovi dataset a ogni cambio formato.
Queste capacità possono essere impiegate nel controllo qualità, nella selezione e nello smistamento dei materiali e nella guida dei robot durante le operazioni di manipolazione. Possono inoltre essere integrate nelle macchine esistenti attraverso interventi di revamping, aumentando la flessibilità degli impianti senza richiederne necessariamente la sostituzione.
Per i costruttori italiani di macchine e gli integratori di sistemi la Physical AI apre dunque nuove possibilità di sviluppo dell’offerta, ma richiede anche competenze diverse da quelle tradizionali. La capacità di integrare algoritmi, sensoristica, software di controllo e meccanica, garantendo al tempo stesso affidabilità e sicurezza, diventa sempre più importante per realizzare sistemi di automazione capaci di operare in ambienti produttivi complessi.
Il lato materiale dell’AI: semiconduttori, energia e data center
La diffusione dell’intelligenza artificiale pone anche una questione di autonomia tecnologica e industriale. Lo sviluppo e l’utilizzo dei sistemi più avanzati dipendono infatti dalla disponibilità di semiconduttori, infrastrutture di calcolo ed energia, risorse e capacità produttive concentrate in un numero relativamente limitato di Paesi e operatori. La competizione tra Stati Uniti e Cina per il controllo delle filiere tecnologiche coinvolge quindi anche l’Europa, che deve fare i conti con la propria dipendenza da fornitori extraeuropei per diverse componenti fondamentali.
Un ruolo centrale è svolto dai data center, le infrastrutture fisiche che rendono disponibile la capacità di elaborazione e archiviazione necessaria allo sviluppo e al funzionamento dei sistemi di AI. La crescente domanda di potenza di calcolo sta alimentando un ciclo di investimenti che coinvolge anche l’Italia, con ricadute potenziali sulle filiere dell’impiantistica, dell’automazione, dell’energia e delle tecnologie digitali.
Nel 2024 in Italia erano attivi 168 data center, con una potenza IT installata complessiva di 513 MW. Le prospettive di crescita sono rilevanti: secondo gli scenari elaborati da TEHA Group e ripresi nel dossier AIdAM, entro il 2035 la capacità installata potrebbe raggiungere 2.300 MW nello scenario tendenziale e superare i 4.500 MW in quello di massimo sviluppo.
A sostenere questa espansione sarebbero investimenti stimati tra 23 e 35 miliardi di euro nello scenario tendenziale, fino a circa 69 miliardi nell’ipotesi di pieno sviluppo del settore. L’impatto occupazionale potenziale, considerando gli effetti diretti, indiretti e indotti, potrebbe superare rispettivamente 77.000 e 150.000 addetti.
Data center in Italia: stato di partenza e scenari al 2035
| Indicatore | Base 2024 | 2035 tendenziale | 2035 massimo potenziale |
|---|---|---|---|
| Potenza IT installata | 513 MW | 2.300 MW | 4.573 MW |
| Quota consumi elettrici nazionali | 1,9% | 7,4% | 12,7% |
| Investimenti | — | 23–35 miliardi € | circa 69 miliardi € |
| Occupazione abilitata | — | oltre 77.000 | oltre 150.000 |
Scenari condizionati da progetti e leve di efficienza, non risultati acquisiti. Fonte: TEHA Group su dati Politecnico di Milano, Terna e IEA, ripreso da AIdAM, Intelligenza artificiale: dalla geopolitica alla fabbrica, 2026, p. 86.
Questa espansione comporta però una crescita altrettanto importante della domanda energetica, che potrebbe arrivare ad assorbire una quota significativa dei consumi elettrici nazionali, come evidenziano i diversi scenari.
La questione riguarda anche le caratteristiche di questa domanda: i data center richiedono un’alimentazione elettrica continua e affidabile, 24 ore al giorno, con esigenze di raffreddamento e continuità operativa particolarmente stringenti. La loro crescita impone quindi di coordinare gli investimenti negli impianti con il potenziamento delle reti elettriche e con la disponibilità di capacità di generazione adeguata.
Accanto all’approvvigionamento energetico assume importanza l’efficienza delle infrastrutture. Il recupero del calore prodotto dai server, per esempio, potrebbe alimentare le reti di teleriscaldamento, mentre la localizzazione degli impianti in aree industriali dismesse consentirebbe di contenere il consumo di nuovo suolo. Anche il ricorso a contratti di fornitura di energia rinnovabile di lungo periodo (PPA) può contribuire a rendere più sostenibile la crescita del settore.
Secondo le elaborazioni di TEHA Group, nello scenario di massimo sviluppo il calore recuperabile dai data center situati in prossimità di reti di teleriscaldamento potrebbe raggiungere 9,5 TWh all’anno, equivalenti al fabbisogno termico di circa 800.000 famiglie italiane. L’integrazione delle diverse misure di efficienza e sostenibilità potrebbe inoltre consentire di evitare fino a 5,7 milioni di tonnellate di CO₂ all’anno.
La capacità di attrarre investimenti nei data center assume dunque anche un significato strategico per l’Italia e per l’Europa. Disporre di infrastrutture di calcolo sul territorio europeo è una componente della sovranità tecnologica, insieme alle competenze, al controllo dei dati e alla capacità di sviluppare e utilizzare sistemi di intelligenza artificiale.
La possibilità di cogliere queste opportunità dipenderà dalla capacità di conciliare crescita delle infrastrutture digitali, disponibilità energetica e sviluppo delle filiere industriali nazionali, evitando che l’espansione della domanda di calcolo si traduca soltanto in maggiori consumi e in una crescente dipendenza tecnologica dall’estero.
AI Act, cybersecurity e competenze: le condizioni per lo sviluppo industriale
La crescente integrazione dell’intelligenza artificiale nei processi produttivi porta con sé anche nuove esigenze di sicurezza e conformità normativa. L’AI Act europeo introduce un quadro di obblighi differenziati in funzione dei rischi associati ai sistemi di intelligenza artificiale, che nell’ambito industriale devono essere valutati insieme alle regole già previste per macchine, componenti, software e reti.
Per i costruttori e gli utilizzatori di sistemi di automazione la questione riguarda quindi la capacità di integrare la gestione dei rischi, la cybersecurity e il controllo umano fin dalle fasi di progettazione, tenendo conto delle caratteristiche e delle funzioni effettive delle tecnologie impiegate.
A queste esigenze si affianca la necessità di sviluppare competenze adeguate. AIdAM ha dedicato a questi temi anche il Manifesto per un’azione collettiva sull’intelligenza artificiale e sulla robotica, sottoscritto insieme a Fondazione Mondo Digitale, e ha costituito un gruppo associativo dedicato a “Software, AI, Umanoidi”, con l’obiettivo di valorizzare le esperienze e le soluzioni delle imprese associate.
“Mentre il dibattito pubblico presenta spesso l’intelligenza artificiale come una prospettiva futura, il mondo dell’automazione la vive già nel presente”, dichiara Raffaele Barile, presidente di AIdAM. Per l’associazione l’obiettivo è valorizzare le soluzioni già sviluppate dalle imprese associate e collegare queste competenze a una trasformazione più ampia della manifattura.
La diffusione dell’AI nel sistema produttivo italiano procede dunque a velocità differenti. Nelle fabbriche tecnologicamente più avanzate algoritmi e sistemi intelligenti sono già integrati nei processi, mentre una parte significativa delle imprese deve ancora costruire le condizioni per adottarli. Ridurre questa distanza richiede investimenti in dati, competenze e infrastrutture, ma anche la capacità di trasferire le innovazioni sviluppate dai fornitori di automazione al tessuto industriale, a partire dalle PMI.