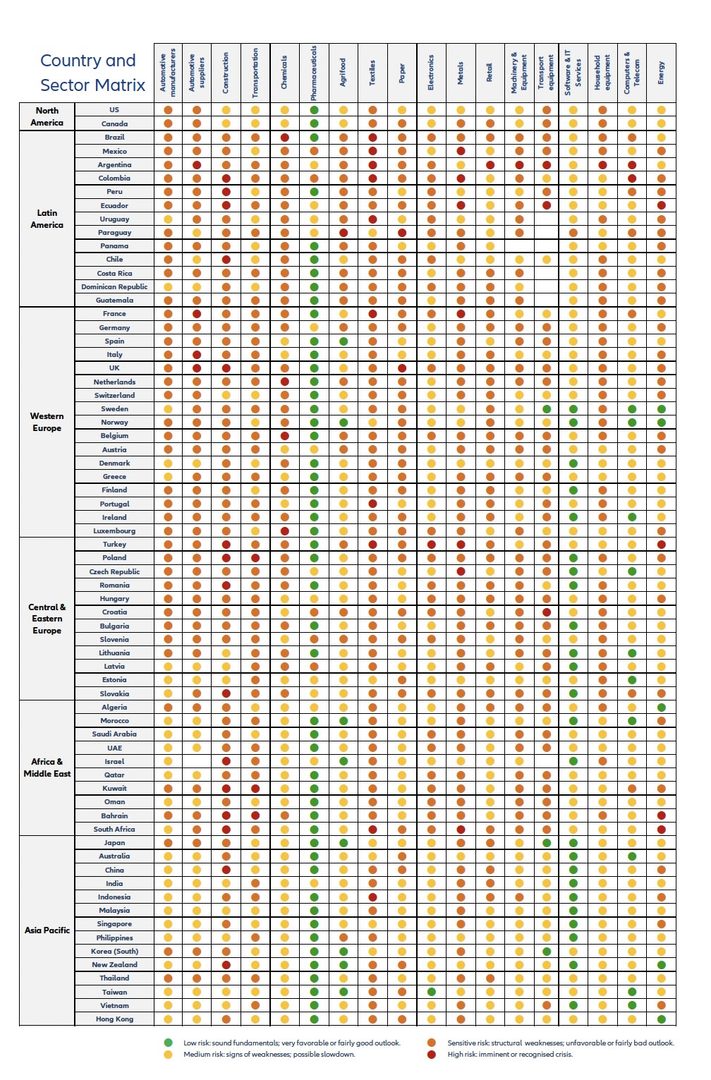
L’economia mondiale rallenta la crescita al 2,5% nel 2026 prima di risalire al 2,9% nel 2027. E a sostenerla è un unico, potente motore: l’intelligenza artificiale. È il quadro delineato dal rapporto “Sector Atlas 2026” di Allianz Trade, Trade analizza l’evoluzione del rischio d’impresa in 17 settori economici e 70 Paesi.
Lo studio si avvale di una metodologia proprietaria che valuta il rischio di mancato pagamento delle imprese sulla base di quattro dimensioni: domanda, redditività, liquidità, contesto operativo e normativo.
Il rapporto traccia il ritratto di un mercato globale spaccato a tre velocità e privo di un ciclo condiviso. Se negli Stati Uniti gli investimenti tech generano circa un terzo dell’intera crescita nazionale, lo scenario privo del pilastro AI evidenzia forti asimmetrie: gli USA si attestano al 2,1%, la Cina tiene al 4,7% trainata da export e manifattura high-tech, mentre l’Eurozona zoppica al 0,9% senza beneficiare della spinta tecnologica.
Tra riapertura delle tensioni commerciali ed elevate incertezze geopolitiche, si consuma così la divaricazione tra settori industriali in forte espansione e comparti schiacciati da costi elevati e domanda debole.
Indice degli argomenti
I “vincitori” del superciclo dell’intelligenza artificiale
Gli investimenti infrastrutturali da parte dei colossi tecnologici (hyperscaler) cresceranno fino a 725 miliardi di dollari nel 2026 (+80% su base annua) per poi abbattere la soglia dei 1.000 miliardi di dollari nel 2027.
La spinta sta alimentando un vero e proprio “superciclo” nei semiconduttori, le cui vendite globali crescono a un ritmo di circa il +90% trainate dall’aumento dei prezzi delle memorie, proiettando il fatturato complessivo del comparto verso quota 1.500 miliardi di dollari.
L’impatto della rivoluzione tecnologica sul resto della filiera appare però altamente variegato. All’interno del settore software e servizi IT, pur mantenendo una domanda complessiva solida al 3,6%, si vive una profonda ridefinizione dei modelli commerciali, con il passaggio dalle licenze SaaS tradizionali verso modelli basati sui risultati (service-as-software).
La fiducia degli investitori ha però subito un duro colpo, con svalutazioni dal 25% al 30% per i principali player a causa del timore che l’AI generativa eroda il potere di prezzo e i margini del software commerciale. Cresce inoltre la spesa in cybersecurity per contrastare minacce AI sempre più sofisticate (70% di attacchi rilevati), portando il budget dedicato alla sicurezza AI a oltre l’11% della spesa IT aziendale.
L’AI rappresenta per l’hardware di consumo una storia di costi più che di volumi. La forte contrazione della domanda porta i volumi di spedizione di PC a calare dell’11% e quelli degli smartphone del 14% nel 2026, a cui si aggiunge la scarsità di chip di memoria (DRAM e NAND) assorbiti dai data center dedicati all’AI, fenomeno che fa impennare la quota delle memorie fino al 23%-35% del costo dei componenti di un PC, con un incremento dei costi di produzione di un laptop fino al 40% e conseguenti rincari sui prezzi finali (17% per i PC e 13% per gli smartphone).
Tra i settori che beneficiano di più della spinta dell’AI vi è quello delle telecomunicazioni, dove le compagnie beneficiano della domanda di interconnessione ad alta capacità tra i data center, ma restano vulnerabili a un eventuale ridimensionamento dei capex tecnologici e soffrono la concorrenza delle costellazioni satellitari LEO sulle nicchie ad alto margine.
La tenuta della Difesa e dei comparti strategici: Farmaceutica ed Energia
Accanto alla tecnologia ad alte prestazioni, il rapporto Allianz Trade individua un gruppo di settori tradizionali destinati a crescere.
Tra questi vi è la Farmaceutica, che rientra tra i tre settori più solidi a livello globale. Beneficia della natura non ciclica della spesa sanitaria, dell’invecchiamento demografico (con una popolazione mondiale proiettata a 8,5 miliardi nel 2030) e di una forte tutela brevettuale che garantisce pricing power. A fare da volano sono i trattamenti di nuova generazione per le malattie metaboliche (farmaci GLP-1 contro l’obesità e il diabete) e l’integrazione dell’AI nelle fasi di R&D e sperimentazione clinica.
Il settore dell’ Energia e dell’Elettricità mostra invece una marcata dualità. Da un lato, i produttori tradizionali di Oil & Gas beneficiano di prezzi del Brent tra i 70 e i 90 dollari al barile, generando elevati flussi di cassa (EBITDA margin attorno al 43% per l’esplorazione/produzione).
Dall’altro, la crescita dei data center per l’AI genera una domanda strutturale di energia elettrica a cui le utility rispondono con margini stabili (EBITDA 35%, net margin 14%). Le rinnovabili, pur vantando l’EBITDA margin più elevato (58%), registrano un margine netto negativo (-11%) schiacciate dagli alti tassi d’interesse, dagli oneri finanziari e dai costi di ammortamento degli impianti.
Infine i settori della Difesa e degli Equipaggiamenti di Trasporto beneficiano dell’incremento strutturale e pluriennale dei budget militari governativi, che si traduce in portafogli ordini record e un’elevata visibilità sui ricavi futuri.
I settori ciclici schiacciati da tassi, dazi e costi energetici
All’estremo opposto della catena del valore, i settori ciclici soffrono per l’effetto combinato di tassi d’interesse elevati, guerre commerciali e debolezza dei consumi.
Tra i più colpiti vi è l’Automotive, settore che sta vivendo una complessa ristrutturazione. La forte concorrenza dei produttori cinesi sui veicoli elettrici (che in Europa hanno raggiunto il 10,9% del mercato a giugno 2026) schiaccia i prezzi e comprime i margini dei costruttori europei tra l’1% e il 5%.
La fragilità è estrema lungo la filiera dei fornitori: ben il 76% dei fornitori europei dell’automotive prevede margini inferiori al 5% nel 2026, livello insufficiente a finanziare i necessari investimenti in innovazione.
Anche il comparto della Chimica riporta una spaccatura strutturale. Mentre i produttori negli Stati Uniti (che beneficiano dello shale gas e dell’etano a basso costo) e in Medio Oriente mantengono una leadership sui costi, l’industria chimica europea è penalizzata dal gap sui costi dell’energia e delle materie prime. Nel segmento degli olefini, l’Europa è passata dall’autosufficienza all’essere un importatore netto.
Soffrono anche i settori della Moda e del Retail dove i consumatori, frenati dalla perdita di potere d’acquisto, adottano comportamenti di risparmio (trading down) orientandosi verso marchi commerciali (private label) e mercati di seconda mano, alimentando il cosiddetto “recommerce“, destinato a raggiungere i 400 miliardi di dollari nel 2030).
In Europa il tasso di risparmio delle famiglie resta elevato al 14% del reddito disponibile (rispetto al 12,5% pre-Covid), accumulando liquidità anziché convertire in consumi discrezionali. Inoltre, l’introduzione di dazi e la necessità di accumulare scorte di sicurezza allungano il ciclo di cassa e comprimono i margini lordi dei dettaglianti.
Anche il settore delle Costruzioni resta fortemente condizionato dai tassi d’interesse elevati che frenano i comparti residenziale e commerciale. Il settore trova ossigeno quasi esclusivamente nelle opere di ingegneria civile, nei piani infrastrutturali pubblici (come il NextGenerationEU e l’US IIJA) e nella realizzazione di data center ed infrastrutture per la transizione energetica.
Come si posiziona l’Italia rispetto queste tendenze
“L’Italia riflette pienamente la ‘economia a tre velocità’ descritta dal Sector Atlas 2026. I settori che beneficiano dei trend strutturali legati all’intelligenza artificiale, alla digitalizzazione, agli investimenti infrastrutturali e alla difesa presentano prospettive più solide”, spiega Gianluigi Iacovino, Region & Italy Credit Assessment Director MMEA di Allianz Trade.
A questi si affianca la Farmaceutica, che continua a distinguersi per capacità innovativa, competitività internazionale e resilienza della domanda, risultando una delle aree più performanti di un’economia in moderata crescita.
Lo stesso Iacovino evidenzia che leggermente più complessa appare la situazione per i comparti più esposti al commercio internazionale e al rallentamento della domanda europea. Ad e1sempio, Automotive, Moda, Sistema casa e alcune filiere della manifattura tradizionale continuano a confrontarsi con una domanda ancora debole nei principali mercati di sbocco, una redditività sotto pressione per effetto della competizione globale, dei costi di trasformazione ed energetici, nonché con un contesto operativo caratterizzato da crescente incertezza geopolitica e commerciale, elementi questi ultimi che ovviamente non investono solo il nostro Paese.
“Dal punto di vista del rischio d’impresa, si osserva oggi una crescente divaricazione tra i settori che riescono a combinare crescita della domanda, adeguata redditività e solidità finanziaria, e quelli che devono affrontare simultaneamente pressioni sui margini, maggiore fabbisogno di investimenti e mercati finali meno dinamici”, aggiunge.
In questo scenario la capacità delle imprese italiane di innovare, diversificare i mercati di sbocco e rafforzare il posizionamento su prodotti e servizi ad alto valore aggiunto sarà determinante per preservare competitività e risultati nel medio periodo.