Nel 2025 le vendite di robot di servizio professionali sono aumentate del 24%, arrivando a quasi 250.000 unità. Sono i numeri contenuti nel rapporto World Robotics 2026 Service Robots dell’iFR, la International Federation of Robotics, che parla esplicitamente di “passaggio riuscito all’automazione commerciale”.
“I robot di servizio si stanno espandendo nelle operazioni di tutti i giorni”, commenta Jane Heffner, presidente dell’IFR e Global VP of Channel Communication di Teradyne Robotics.
Dopo i dati sui robot industriali, che come vi avevamo raccontato hanno superato la soglia dei 5 milioni di unità operative, l’IFR ha diffuso i numeri sui robot di servizio, sia per quelli destinati a uso professionale sia per quelli destinati al mercato consumer. Nel 2025 tutti e tre i segmenti hanno fatto segnare incrementi a doppia cifra.
“Le vendite sono cresciute in tutti e tre i segmenti: i robot di servizio professionali hanno guadagnato il 24%, i robot medicali sono cresciuti del 19% e i robot di servizio consumer sono balzati del 37%”, sottolinea Heffner.
Indice degli argomenti
Che cosa sono i robot di servizio professionali
Iniziamo però con le necessarie definizioni. Che cosa si intende per robot di servizio? Per l’IFR, che si basa sullo standard ISO 8373, un robot di servizio è una macchina che svolge compiti utili per le persone o per le attrezzature, con l’esclusione delle applicazioni di automazione industriale. L’aggettivo “professionale” indica i robot usati per un compito commerciale e di norma gestiti da un operatore addestrato, in contrapposizione a quelli destinati ai privati (consumer).
La differenza tra robot di servizio e robot industriali sta nell’ambiente di lavoro e nella forma. Un robot industriale è un manipolatore riprogrammabile su tre o più assi, installato in un processo produttivo. Un robot di servizio professionale opera in magazzini, hotel, spazi pubblici, campi agricoli e cantieri, spesso su una base mobile.
In entrambi i casi l’IFR parla di macchine fisiche capaci di eseguire compiti con un certo grado di autonomia. Restano fuori dalle statistiche IFR i software bot e l’RPA, i dispositivi telecomandati come droni e veicoli subacquei, le auto e i bus a guida autonoma e gli elettrodomestici intelligenti.
Il caso che chiarisce meglio il confine è quello degli AMR (Autonomous Mobile Robot), i robot mobili autonomi che movimentano materiali in fabbrica e in magazzino. Non hanno tre assi né capacità di manipolazione e quindi per l’IFR non sono robot industriali ma robot di servizio. Se un AMR monta un braccio articolato le statistiche contano il braccio come robot industriale e la piattaforma mobile come robot di servizio.
Il rapporto affianca ai professionali altri due segmenti. I robot medicali sono una categoria separata dall’aggiornamento della norma ISO 8373 del 2021, mentre i robot di servizio consumer sono soprattutto robot domestici destinati al mercato di massa.
Trasporto e logistica assorbono il 47% delle vendite
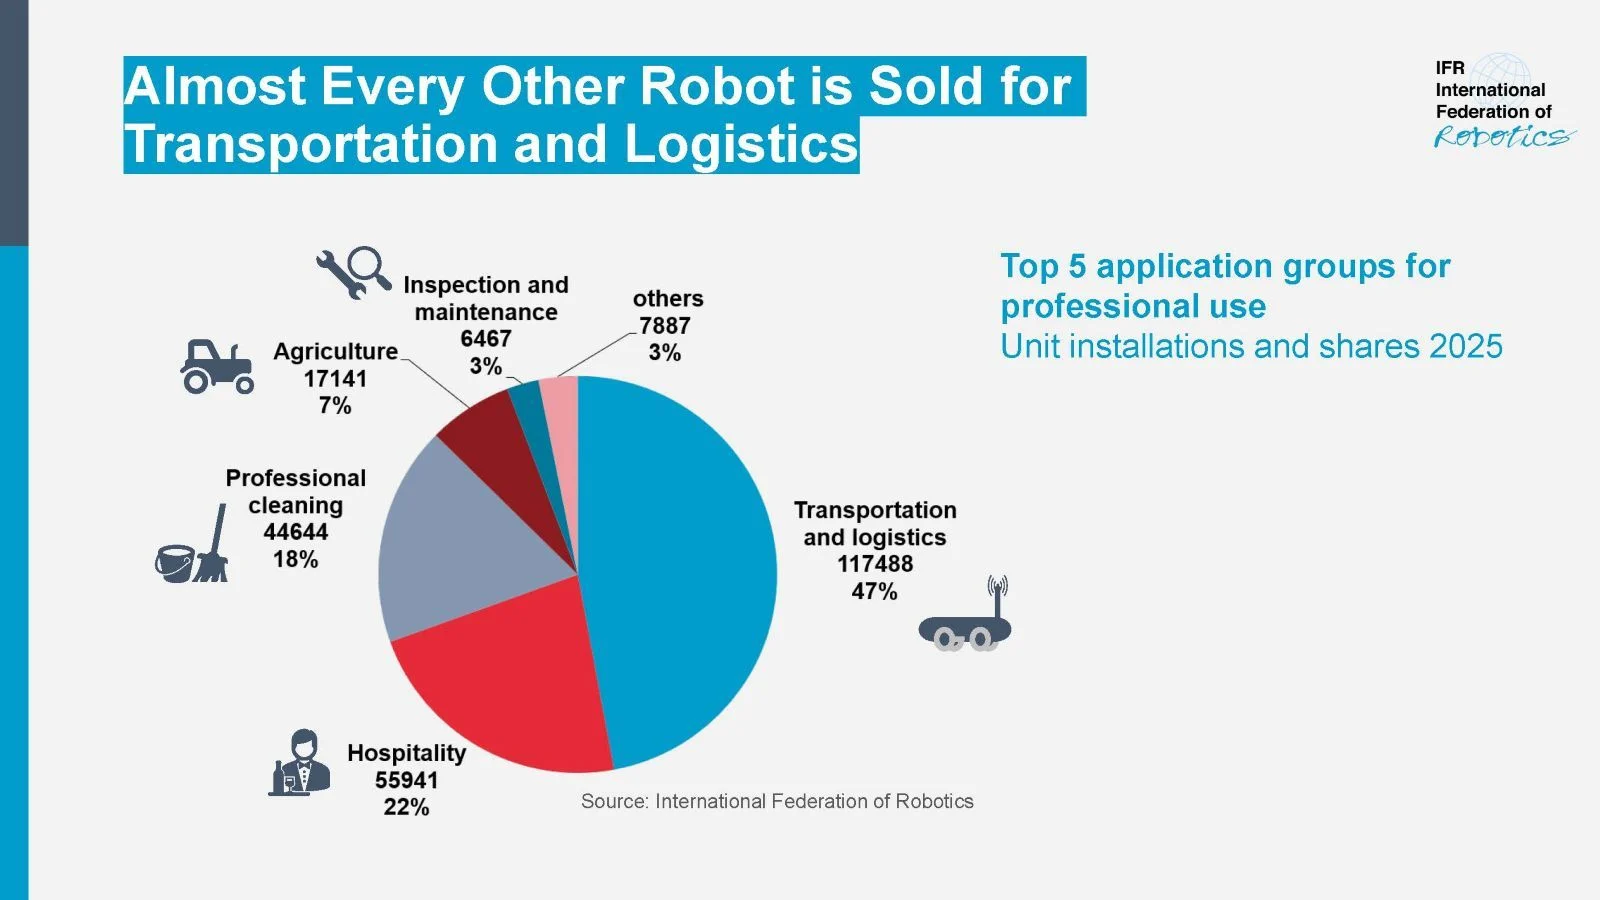
Il comparto Trasporto e logistica resta la prima applicazione di destinaziona dei robot di servizio professionali, con 117.488 unità vendute nel 2025, il 21% in più sull’anno precedente. Sono macchine usate soprattutto per il trasporto, per l’automazione dei flussi di materiali e per le consegne, e pesano per il 47% sul totale dei robot di servizio professionali. Vi rientrano, come anticipato, gli AMR.
La vendita tradizionale rimane il principale canale di monetizzazione, ma continua a diffondersi la formula del Robot as a Service (RaaS), in cui il robot si paga con un canone d’uso anziché acquistarlo. Negli Stati Uniti è già il modello dominante.
Al secondo posto c’è l’hospitality, con 55.941 unità e il 22% del totale. La maggior parte sono robot per la guida mobile, punti informativi negli spazi pubblici e sistemi di telepresenza.
Seguono i robot per la pulizia professionale, con 44.644 unità e il 18%, dove l’applicazione principale è la pulizia dei pavimenti. Completano il quadro l’agricoltura con 17.141 unità (7%), ispezione e manutenzione con 6.467 unità (3%) e le altre applicazioni con 7.887 unità (3%).
Crescono gli usi per ispezione e manutenzione
Tra le cinque applicazioni principali il tasso di crescita più alto tra il 2024 e il 2025 è quello di ispezione e manutenzione, con un +83%, anche se parliamo di volumi ancora contenuti. Sono macchine che controllano impianti e infrastrutture in luoghi difficili o pericolosi da raggiungere per le persone.
La pulizia professionale fa segnare un +40%, il trasporto e la logistica, come anticipato, un +21% e sia l’agricoltura sia l’hospitality un +19%.
Un approfondimento dell’IFR riguarda le costruzioni e le demolizioni, un comparto spinto dal divario di produttività del settore edile ma ancora piccolo e frammentato. Le difficoltà sono la molteplicità di attività diverse in cantiere, gli ambienti dinamici e non strutturati, il lavoro suddiviso tra numerosi appaltatori e le differenze regionali nelle pratiche costruttive. Tra gli esempi mostrati dall’IFR c’è Hadrian di Fastbrick Robotics, una macchina per la posa di blocchi da costruzione.
Umanoidi: circa 7.000 unità vendute, ma sono ancora nella fase dei progetti pilota
Nel 2025 sono stati venduti nel mondo circa 7.000 robot umanoidi full-size, cioè di altezza superiore ai 140 centimetri, destinati ad applicazioni commerciali e professionali oltre la ricerca e l’intrattenimento. L’IFR ha individuato 174 costruttori: 89 in Cina, 30 negli Stati Uniti, 22 in Europa e 33 nel resto del mondo. Si tratta in molti casi di aziende fondate solo negli ultimi anni e l’ondata di nuove società coincide con i progressi dell’AI generativa.
Le applicazioni attuali restano specializzate e spesso richiedono la teleoperazione umana. Secondo l’IFR gli umanoidi sono ancora nella fase del passaggio dai laboratori ai progetti pilota, e ben lontani da impieghi reali su larga scala.
Le sfide principali sono la sicurezza e l’affidabilità funzionale, la scarsità di dati di addestramento, i costi elevati di addestramento e manutenzione e l’assenza di un business case solido, in particolare in ambito industriale. Per diventare strumenti di uso quotidiano servono progressi nella programmazione intuitiva, nella manipolazione robusta, nella scalabilità economica e nella standardizzazione della sicurezza.
“In un capitolo speciale del rapporto World Robotics 2026 offriamo una panoramica completa sugli umanoidi come nuovo mercato della robotica”, spiega Werner Kraus, presidente del Comitato robot di servizio dell’IFR e responsabile della divisione Automation and Robotics del Fraunhofer IPA.
Anche i robot per il settore medicale e robotica di servizio consumer a doppia cifra
Come dicevamo, oltre alla robotica industriale e a quella di servizio per uso professionale, l’IFR individua altri due gruppi di robot: i robot medicali e i robot di servizio per applicazioni consumer.
I robot medicali venduti nel 2025 sono 15.300, il 19% in più. A trainare la crescita sono i robot chirurgici, con 8.400 unità e un +57%, a testimonianza di un’adozione sempre più diffusa nella pratica clinica.
I robot di servizio consumer arrivano a quasi 34,2 milioni di unità, con un +37%. Le tendenze principali sono l’automazione delle pulizie domestiche, l’integrazione dell’intelligenza artificiale e la connessione ai sistemi di smart home.
Carenza di manodopera e regimi protettivi guidano le prospettive
Tornando alla robotica di servizio professionale l’IFR prevede un mercato in buona crescita con ottime prospettive di lungo periodo. I fattori chiave sono il cambiamento demografico e la carenza di lavoratori qualificati, mentre i modelli as-a-service abbassano in modo considerevole le barriere all’adozione.
Cybersecurity e regimi commerciali protettivi potrebbero favorire nel medio termine i robot prodotti localmente, ma ridurre le vendite di unità nel breve periodo.
Un avvertimento riguarda i numeri. I dati si basano su un campione di 238 produttori sui 1.001 censiti, non sono proiettati all’intero settore e la composizione del campione cambia ogni anno. L’IFR sconsiglia quindi di compilare o confrontare dati provenienti da rilevazioni diverse.