Per quattro anni consecutivi, dal 2022 al 2025, il Mezzogiorno è cresciuto più del Centro-Nord e complessivamente, nel periodo 2021-2025, il PIL del Sud Italia è aumentato del 9,5%, contro il 6,6% del resto del Paese. Le previsioni per il 2026 indicano un ulteriore, lieve recupero. Ma dal 2027, con l’attenuarsi dell’impulso del PNRR, il percorso rischia di interrompersi.
Sono numeri che si ricavano dalla lettura del Rapporto Svimez 2026, «L’economia e la società del Mezzogiorno – Il valore della coesione», che mette al centro la parola convergenza per descrivere innanzitutto il riavvicinamento tra i ritmi di sviluppo del Sud e quelli del Centro-Nord.
Ma il recupero del PIL non si è ancora trasformato in un analogo avvicinamento delle condizioni di vita e della struttura produttiva. Salari reali, produttività, opportunità per i giovani e partecipazione femminile al lavoro continuano a mostrare divari profondi.
Il tema del dopo-PNRR è dunque come trasformare una stagione di investimenti straordinari in crescita duratura, capace di sostenere imprese più produttive, filiere tecnologicamente avanzate e lavoro qualificato. La Svimez indica una strada che passa anche per la revisione degli strumenti di politica industriale: meno incentivi indistinti, più selettività e un ruolo definito per la ZES Unica, il cui perimetro – si spiega nel documento – non dovrebbe essere ulteriormente esteso come invece richiedono a gran voce alcuni esponenti politici.
Il rapporto colloca questa sfida in una prospettiva nazionale, non soltanto meridionale: «lo sviluppo del Mezzogiorno è una condizione per la crescita dell’Italia», spiega la Svimez. L’idea è che rafforzare la base produttiva del Sud allarghi il mercato interno, consolidi le filiere tra territori e contribuisca alla competitività di tutto il Paese. Le interdipendenze non sono astratte: intervenendo alla presentazione, Maurizio Tarquini, direttore generale di Confindustria, ha ricordato che oltre tre quarti dell’export manifatturiero interregionale meridionale è diretto al Centro-Nord.
Indice degli argomenti
Quattro anni di crescita più sostenuta del Nord: il ruolo decisivo degli investimenti
La maggiore crescita del Sud tra il 2021 e il 2025 è stata sostenuta in particolare dagli investimenti fissi lordi, aumentati del 24,4%, contro il 17,1% nel Centro-Nord. Il recupero ha riguardato più comparti: il valore aggiunto delle costruzioni è cresciuto del 33,2% (+25,2% nel Centro-Nord), quello dell’industria in senso stretto del 7,8% (+0,9%) e quello dei servizi dell’8,1% (+6,8%). A questa dinamica non ha fatto però riscontro un analogo aumento dei consumi: +7,6% nelle regioni meridionali, contro +9,9% nel resto del Paese.

Il Superbonus, nella prima fase, e il PNRR successivamente hanno contribuito all’espansione degli investimenti, con meccanismi ed effetti diversi. Secondo le simulazioni Svimez, nel 2026 il livello del PIL meridionale sarebbe del 2,6% superiore allo scenario senza PNRR, contro il 2% del Centro-Nord. Una parte del vantaggio continuerebbe a manifestarsi anche dopo la conclusione del Piano: nel 2030 la differenza stimata per il Sud sarebbe ancora del 2,3%. Si tratta dell’effetto sul livello del PIL rispetto a uno scenario controfattuale, non di altrettanti punti aggiuntivi di crescita annua.
La Svimez prevede per il 2026 una crescita del PIL dello 0,9% nel Mezzogiorno e dello 0,8% nel Centro-Nord; ma nel 2027 i valori diventerebbero rispettivamente +0,5% e +0,6%. Il rallentamento previsto per il 2027 nasce dal progressivo esaurimento di questo slancio e dalla pressione dell’inflazione sui bilanci familiari. Più netto il cambiamento degli investimenti meridionali, la cui crescita dovrebbe passare dal 6% del 2026 allo 0,8% del 2027, contro l’1,8% previsto nel Centro-Nord per il 2027. È qui che si misura la capacità di proseguire senza lo stimolo straordinario del PNRR.
Una convergenza ancora incompleta: aumentano gli occupati, non il potere d’acquisto
La ripresa ha raggiunto anche il mercato del lavoro. Tra il 2021 e il 2025, gli occupati meridionali sono aumentati di circa 568 mila unità; nel secondo trimestre 2026 il saldo rispetto al 2021 sale a circa 643 mila. Ma la crescita ha coinvolto poco i giovani: nel periodo 2021-2025 soltanto il 12,5% dell’incremento occupazionale ha riguardato gli under 35, e nel secondo trimestre 2026 gli occupati giovani aggiuntivi restano intorno a 70 mila.
Il numero dei posti di lavoro, soprattutto, non racconta da solo la loro qualità. Tra il 2021 e il primo semestre 2026 le retribuzioni orarie reali sono diminuite del 9,9% al Sud, contro il 7,2% della media italiana. Nel 2025 il 19,5% degli occupati meridionali viveva in famiglie a rischio di povertà, contro il 6,8% nel Centro-Nord. Inoltre il 23,3% dei dipendenti del Sud percepiva meno di 9 euro lordi l’ora, una quota quasi doppia rispetto al 12,7% del Centro-Nord.
Pesano anche la bassa occupazione femminile, ferma al 40,7% nella fascia 20-64 anni, e la difficoltà per molte famiglie di contare su più redditi da lavoro. Gli investimenti hanno fatto crescere la produzione e l’occupazione, ma la domanda interna e il potere d’acquisto sono rimasti più deboli. È uno dei motivi per cui la convergenza economica, pur misurabile nella crescita del PIL, appare assai meno avanzata sul terreno dei redditi e delle opportunità.
Il nodo della produttività: perché la ripresa manifatturiera non basta
La manifattura illustra bene il divario tra recupero congiunturale e trasformazione strutturale. Nel 2025 il valore aggiunto manifatturiero meridionale resta circa il 20% sotto il massimo del 2007. La ripresa del periodo 2019-2025 (+5,9%, contro +1,4% nel Centro-Nord) ha interrotto una fase di forte declino, ma non ha ricostruito interamente la capacità produttiva perduta.
Il problema non è soltanto il livello delle retribuzioni. Nel 2023, nella manifattura, il costo del lavoro per dipendente era di circa 37.400 euro al Sud contro 53.300 nel Nord-Ovest; il valore aggiunto per addetto, però, raggiungeva appena 58.700 euro contro 90.200. Il rapporto tra costo del lavoro e valore aggiunto risultava così più alto al Sud (0,64) che nelle ripartizioni settentrionali (intorno a 0,58-0,59). In sostanza, salari inferiori non compensano il divario di produttività.

La struttura dell’industria spiega una parte di questa differenza. Secondo i dati riferiti al 2023, l’85,8% degli addetti manifatturieri del Sud lavora in comparti a bassa o medio-bassa intensità tecnologica, contro il 66,5% nel Centro-Nord. Le attività ad alta tecnologia occupano appena l’1,8% degli addetti meridionali, contro il 4,7% del resto del Paese. Le specializzazioni avanzate esistono, dall’elettronica di Catania e L’Aquila all’aerospazio in Campania e Puglia, ma si concentrano in pochi grandi stabilimenti attorno ai quali manca spesso una rete abbastanza ampia di imprese fornitrici strutturate.
Svimez individua anche un nucleo di imprese dinamiche: tra quelle con almeno dieci addetti, la quota delle aziende ad alta crescita nel campione relativo al 2019-2022 è del 20,4% al Sud, contro il 15,2% nel Centro-Nord. La capacità di crescere, dunque, esiste. Ma queste imprese esportano e brevettano meno delle omologhe settentrionali e, anche a parità di molte caratteristiche aziendali, registrano un divario di produttività del 17,2%. La proposta è favorire il loro salto dimensionale e l’ingresso nelle catene di fornitura dei poli industriali esistenti. Servono investimenti, competenze, finanza e accesso ai mercati, oltre agli incentivi.
ZES Unica: selettività sui settori e niente ampliamenti del perimetro
Il Rapporto dedica un’attenzione particolare alla ZES Unica, che può sostenere il passaggio dagli investimenti alla trasformazione industriale. Lo strumento opera attraverso due canali distinti: il credito d’imposta per gli investimenti delle imprese e l’autorizzazione unica, che concentra in un solo provvedimento diversi titoli autorizzativi, soprattutto per progetti più grandi.
Nel 2025 il credito d’imposta ZES ha registrato oltre 10 mila comunicazioni, riferite a 7,3 miliardi di investimenti e 3,6 miliardi di crediti richiesti. Attraverso il canale amministrativo sono state rilasciate 594 autorizzazioni uniche, per circa 4,2 miliardi di investimenti previsti e 7.500 addetti attesi. Sono grandezze relative a strumenti e fasi differenti: le comunicazioni non equivalgono a investimenti realizzati e le due masse finanziarie non possono essere semplicemente sommate.
La composizione degli investimenti autorizzati rivela segnali incoraggianti. Le tecnologie da promuovere individuate dal Piano strategico – cleantech, digitale e biotech – rappresentano il 29% del valore degli investimenti autorizzati nel 2025, circa 1,2 miliardi; quasi un miliardo riguarda il solo cleantech. Un altro 29% interessa filiere a medio-alta e alta tecnologia, tra cui Elettronica & ICT e Automotive, con circa 470 milioni ciascuna. Le filiere tradizionali assorbono invece il 38%. Le attività strategiche, dunque, concentrano quasi sei euro su dieci del valore autorizzato, pur contando per meno di un decimo delle autorizzazioni nelle tecnologie da promuovere: i progetti più innovativi tendono a essere anche quelli di maggiore dimensione.
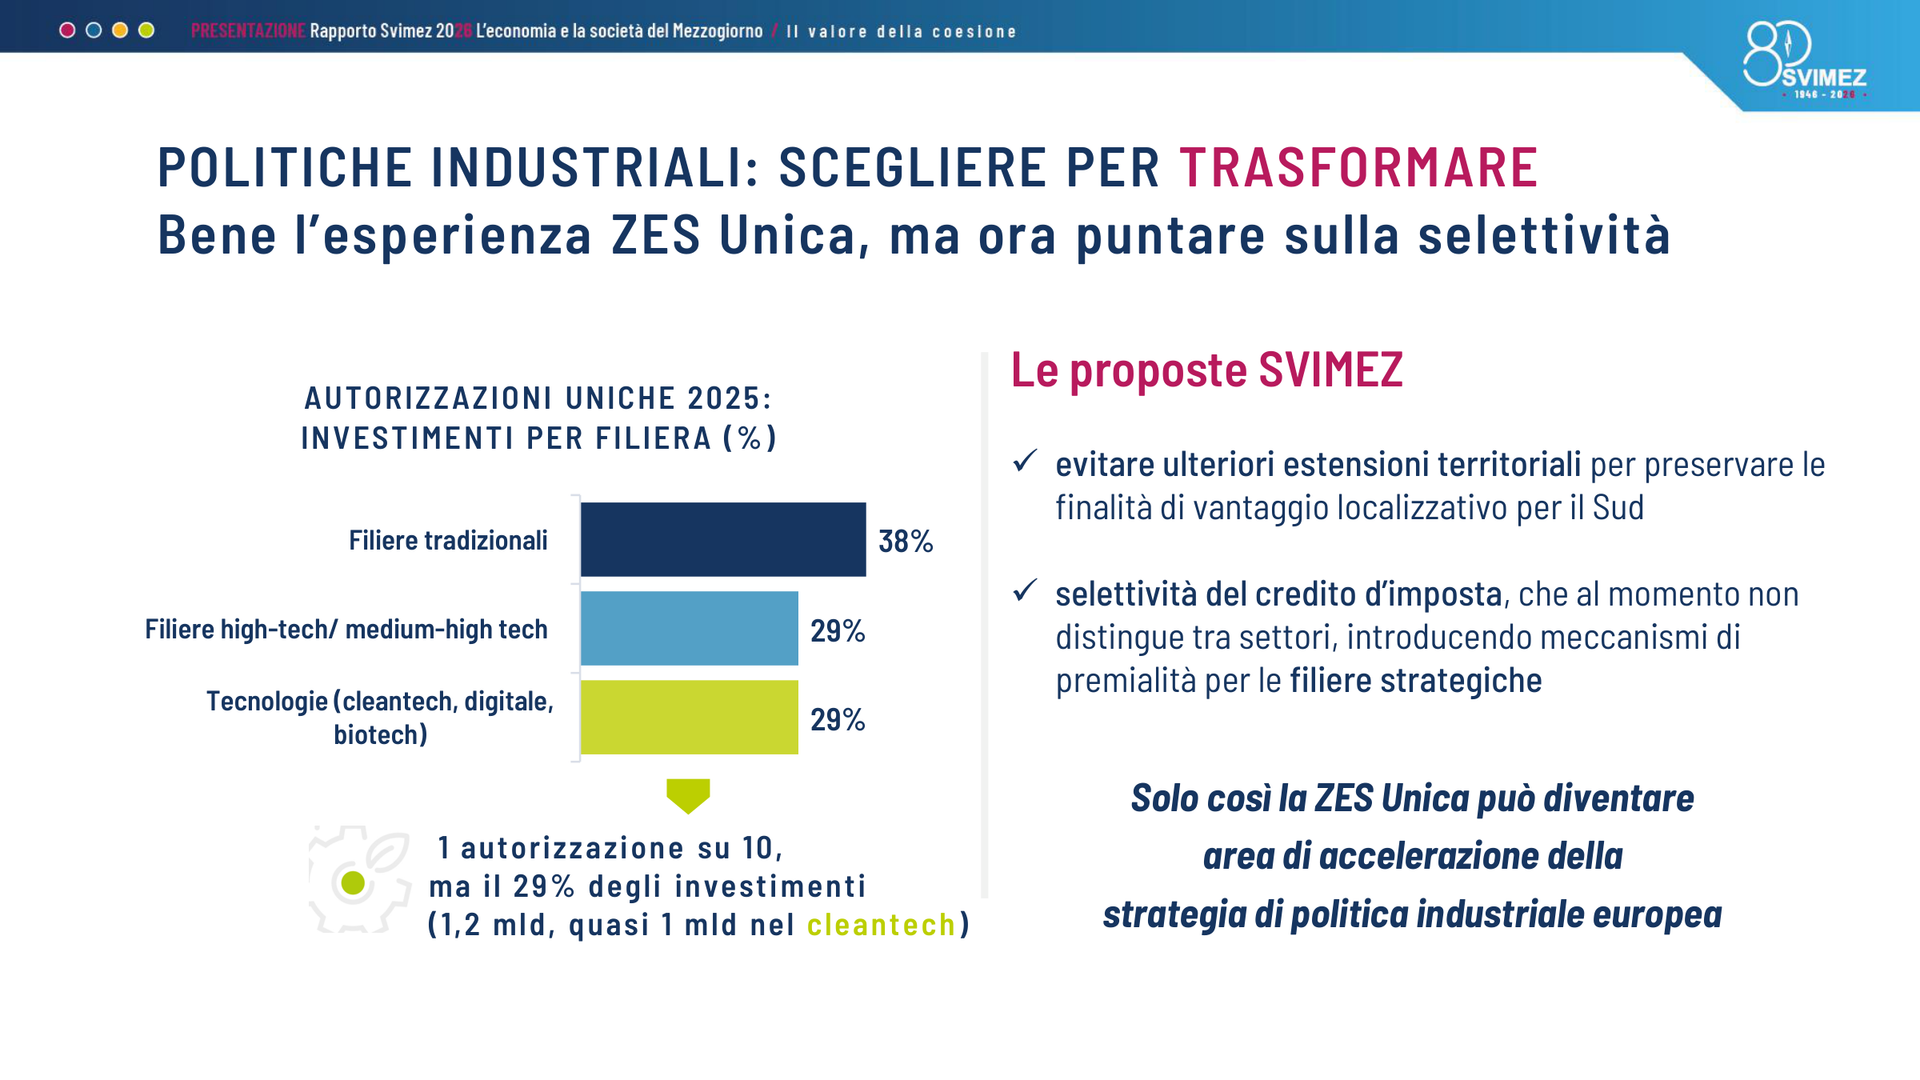
È da questi risultati che nasce la raccomandazione della Svimez: evitare ulteriori estensioni territoriali della ZES Unica. Se un incentivo pensato per compensare gli svantaggi localizzativi del Mezzogiorno viene progressivamente esteso ad altri territori, perde parte della propria capacità di attrarre investimenti proprio al Sud. Il rapporto invita quindi a preservarne la finalità territoriale e, al tempo stesso, a introdurre premialità per le filiere strategiche nel credito d’imposta, che oggi non distingue tra settori.
L’analisi degli incentivi nazionali aiuta a capire la ragione di questa richiesta. Nel periodo 2020-2023 le imprese con domicilio fiscale nel Mezzogiorno hanno maturato il 20,9% dei crediti di Transizione 4.0 osservati per le società di capitali. Il numero degli investimenti in beni materiali 4.0 era praticamente identico nelle due aree (42.276 al Sud, 42.264 nel Nord-Est), ma il credito medio per intervento era di circa 95 mila euro nel Mezzogiorno contro quasi 168 mila nel Nord-Est. La ripartizione, va precisato, segue il domicilio fiscale e non necessariamente il luogo in cui si trova lo stabilimento beneficiario.
Per il Sud è stato decisivo il cumulo tra Transizione 4.0 e il precedente bonus investimenti Mezzogiorno. Nel quadriennio 2020-2023 circa il 70% del valore di quest’ultimo è confluito verso imprese che investivano anche in beni materiali 4.0. L’incentivo territoriale ha quindi agito da moltiplicatore di quello nazionale: nel 2021, per esempio, una piccola impresa meridionale poteva arrivare a coprire con risorse pubbliche fino al 95% dell’investimento in beni materiali 4.0, contro il 50% possibile nel resto d’Italia. Secondo Svimez, l’esperienza suggerisce di combinare una base di sostegno agli investimenti con strumenti capaci di orientarne localizzazione e qualità tecnologica.
Un ulteriore nodo riguarda il ritorno, dal 2026, all’iperammortamento per i nuovi investimenti 4.0 e 5.0. Per le imprese fiscalmente capienti il beneficio può essere più elevato, ma si torna a dipendere dalla possibilità di utilizzare le deduzioni fiscali. È un aspetto rilevante soprattutto per le realtà meno redditizie: l’Ufficio parlamentare di bilancio, ricordato dalla Svimez, aveva rilevato che il passaggio al credito d’imposta nel 2020 aveva fatto salire dal 15% al 25% la quota dei beneficiari residente al Sud. Il rapporto richiama anche il problema dei rifinanziamenti annuali e delle modifiche continue alle regole: per gli investimenti industriali di lungo periodo, prevedibilità e stabilità contano quanto le risorse disponibili.
Energia e rinnovabili: un’opportunità per la competitività di tutta l’industria italiana
L’energia costituisce un secondo terreno sul quale la crescita del Sud può avere benefici per l’intero sistema industriale italiano. Secondo Svimez, tra gennaio e ottobre 2026 il prezzo medio dell’elettricità all’ingrosso in Italia ha raggiunto 154 euro/MWh, contro 114 in Germania, 90 in Francia e 84 in Spagna. La forte dipendenza dalla generazione a gas amplifica lo svantaggio delle imprese italiane.
Il potenziale dei nuovi impianti rinnovabili si concentra in larga misura nel Mezzogiorno. A luglio 2026, 95,4 dei circa 109 GW di richieste di connessione in fase avanzata censite da Terna, cioè l’87,5%, riguardavano il Sud. Si tratta di progetti che hanno raggiunto uno stadio amministrativo avanzato, non di capacità già installata o garantita: autorizzazioni, connessioni, reti e accumuli restano i passaggi decisivi per trasformare le richieste in impianti funzionanti.
La Svimez ha simulato che cosa potrebbe accadere se il potenziale si realizzasse, insieme allo sviluppo degli accumuli previsti dal PNIEC e mantenendo il prezzo del gas ai livelli considerati nello scenario 2026: il prezzo elettrico all’ingrosso potrebbe diminuire del 40% nel Mezzogiorno e del 34% nel Centro-Nord. Non è una previsione di riduzione automatica delle bollette, ma una stima condizionata alla realizzazione di un sistema energetico profondamente diverso. Il punto di politica industriale è concreto: sfruttare il potenziale meridionale delle rinnovabili può diminuire un costo competitivo che pesa su tutte le fabbriche italiane e favorire nuovi insediamenti produttivi.
L’eredità del PNRR: procedure più rapide e capacità amministrative da conservare
Accanto alle infrastrutture, la Svimez individua un risultato del PNRR nella riduzione dei tempi amministrativi. Confrontando progetti comparabili prima e durante il Piano, e tenendo conto delle loro caratteristiche, stima un accorciamento del 55,1% nel Mezzogiorno per le fasi di preparazione e affidamento delle opere, contro il 32,2% nel Nord, il 40,5% nel Centro e il 45,4% nella media italiana. Per il Sud il tempo medio stimato passa da circa 31 a 12,5 mesi. Il confronto non riguarda la durata complessiva dei lavori.
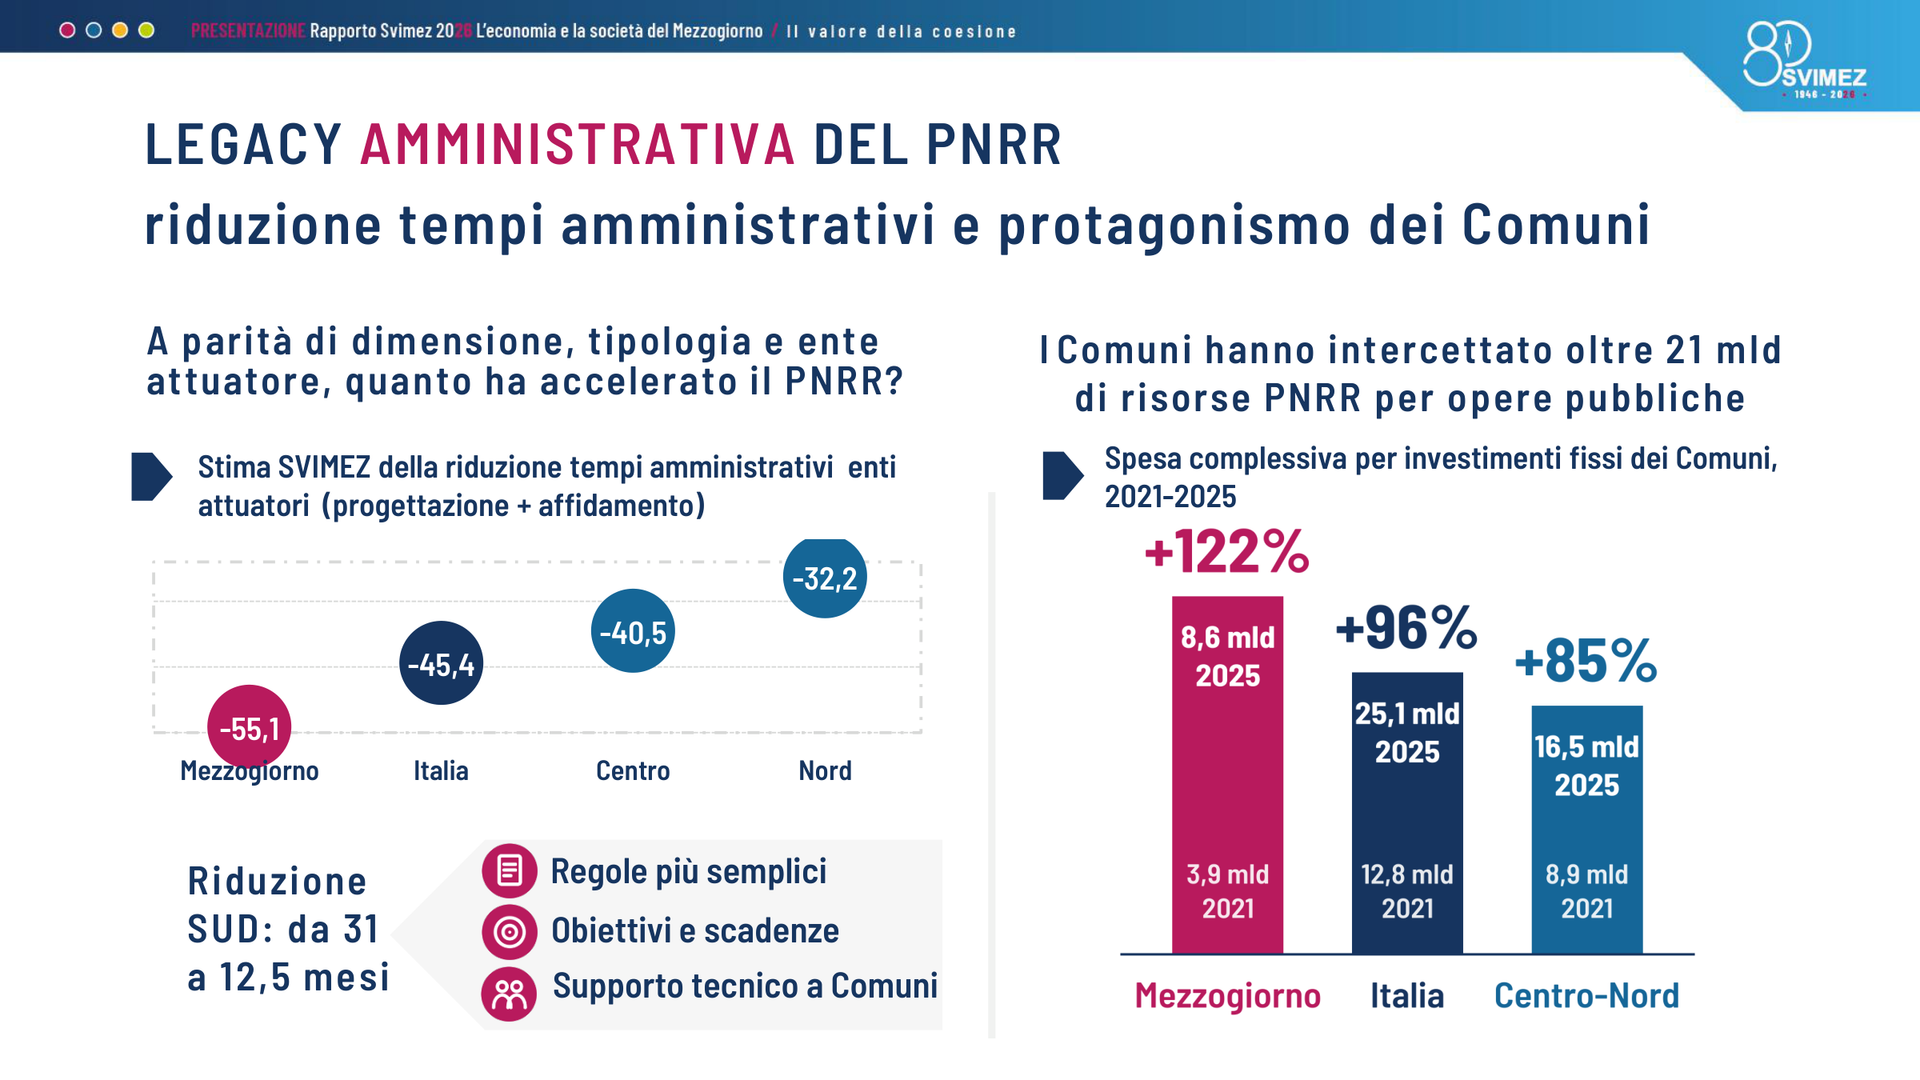
L’analisi attribuisce un ruolo alle regole semplificate, alle scadenze definite e al supporto tecnico agli enti attuatori. È un risultato importante perché mostra che anche uno dei vincoli storici agli investimenti – la lentezza dei procedimenti – può essere attenuato da una diversa organizzazione amministrativa. Negli anni del PNRR è aumentata fortemente anche la spesa comunale per investimenti fissi: nel Mezzogiorno da 3,9 miliardi nel 2021 a 8,6 miliardi nel 2025. È la spesa complessiva dei Comuni, non soltanto quella riconducibile al Piano.
Ora si tratta di rendere ordinarie le capacità costruite in una fase straordinaria. La continuità delle procedure, delle competenze e dell’assistenza tecnica può influire sulla realizzazione dei prossimi investimenti, mentre le infrastrutture sociali e produttive già finanziate dovranno disporre delle risorse e dell’organizzazione necessarie per funzionare davvero. L’effetto di lungo periodo del PNRR dipenderà anche da questo passaggio.
Dopo il PNRR, la sfida europea: tenere insieme competitività e coesione
La transizione verso una crescita meno dipendente dagli interventi straordinari avverrà mentre l’Unione europea sta ridiscutendo le proprie priorità di bilancio. Nella proposta di quadro finanziario pluriennale 2028-2034, secondo la riclassificazione riportata dalla Svimez, la quota destinata a competitività, innovazione e sicurezza salirebbe dal 16,6% al 32,4%, mentre quella della coesione scenderebbe dal 33% al 23%.
Per le regioni italiane meno sviluppate il ridimensionamento equivarrebbe, secondo le elaborazioni del rapporto, a 6,4 miliardi in meno a prezzi costanti 2025, pari a una riduzione del 21% rispetto all’attuale ciclo di programmazione. Il dato riguarda una proposta ancora in discussione. Il nodo non è soltanto quantitativo: una quota crescente delle risorse europee verrebbe assegnata attraverso programmi competitivi gestiti direttamente dalla Commissione, ai quali i territori dotati di ecosistemi scientifici e industriali più forti possono partecipare con maggiore efficacia. Il Mezzogiorno, ricorda Svimez, ha ottenuto appena il 9,5% dei finanziamenti di Horizon Europe intercettati dall’Italia.
La risposta proposta dalla Svimez è integrare le politiche di coesione con quelle per la competitività industriale, senza rinunciare a obiettivi territoriali espliciti. Il recupero del Sud può contribuire a espandere la capacità produttiva del Paese, rafforzare le filiere strategiche europee e ridurre lo svantaggio energetico. Perché questo accada, però, gli investimenti devono tradursi in un tessuto di imprese più forti, maggiore produttività e lavoro qualificato. È la prova che attende il Mezzogiorno dopo la lunga spinta del PNRR: passare dalla convergenza nei tassi di crescita a una riduzione duratura dei divari economici e delle opportunità.