Il sistema produttivo italiano è alle prese con una trasformazione che procede a velocità differenti. La digitalizzazione avanza, ma con un divario ancora molto ampio tra piccole e grandi imprese. L’intelligenza artificiale si diffonde, soprattutto nelle applicazioni linguistiche e documentali, mentre quelle industriali rimangono ancora poco utilizzate. E la quota di aziende impegnate in attività innovative, anziché crescere, si riduce.
Anche le strategie competitive sembrano riflettere un atteggiamento prevalentemente difensivo: le imprese continuano a puntare soprattutto sulla qualità dei prodotti e sul prezzo, mentre tecnologia e innovazione vengono indicate meno frequentemente tra i principali fattori di vantaggio competitivo.
È una fotografia ricca di elementi, e in parte di contraddizioni, quella che emerge dai primi risultati del Censimento permanente delle imprese 2025 diffusi dall’Istat. Un quadro nel quale trovano spazio anche altre trasformazioni importanti: la crescita della dimensione media delle aziende, il rafforzamento del capitalismo familiare, la maggiore diffusione delle iniziative di sostenibilità e il ruolo delle competenze e delle relazioni di filiera.
I dati suggeriscono che la sfida per il sistema produttivo italiano non sia soltanto quella di crescere di dimensione, ma soprattutto di trasformare tecnologie, competenze e relazioni tra imprese in una maggiore capacità di innovare, investire e competere, passando da strategie prevalentemente difensive a percorsi di sviluppo capaci di generare nuovo valore.
La rilevazione, realizzata tra ottobre 2025 e marzo 2026, ha coinvolto un campione di circa 265mila imprese, rappresentative di oltre un milione di aziende con almeno tre addetti. Un universo che costituisce soltanto il 21,2% delle imprese italiane, ma che genera l’87,5% del valore aggiunto e occupa 13,8 milioni di persone, pari al 73,4% degli addetti del sistema produttivo nazionale.
Indice degli argomenti
La digitalizzazione avanza, ma il divario dimensionale resta ampio
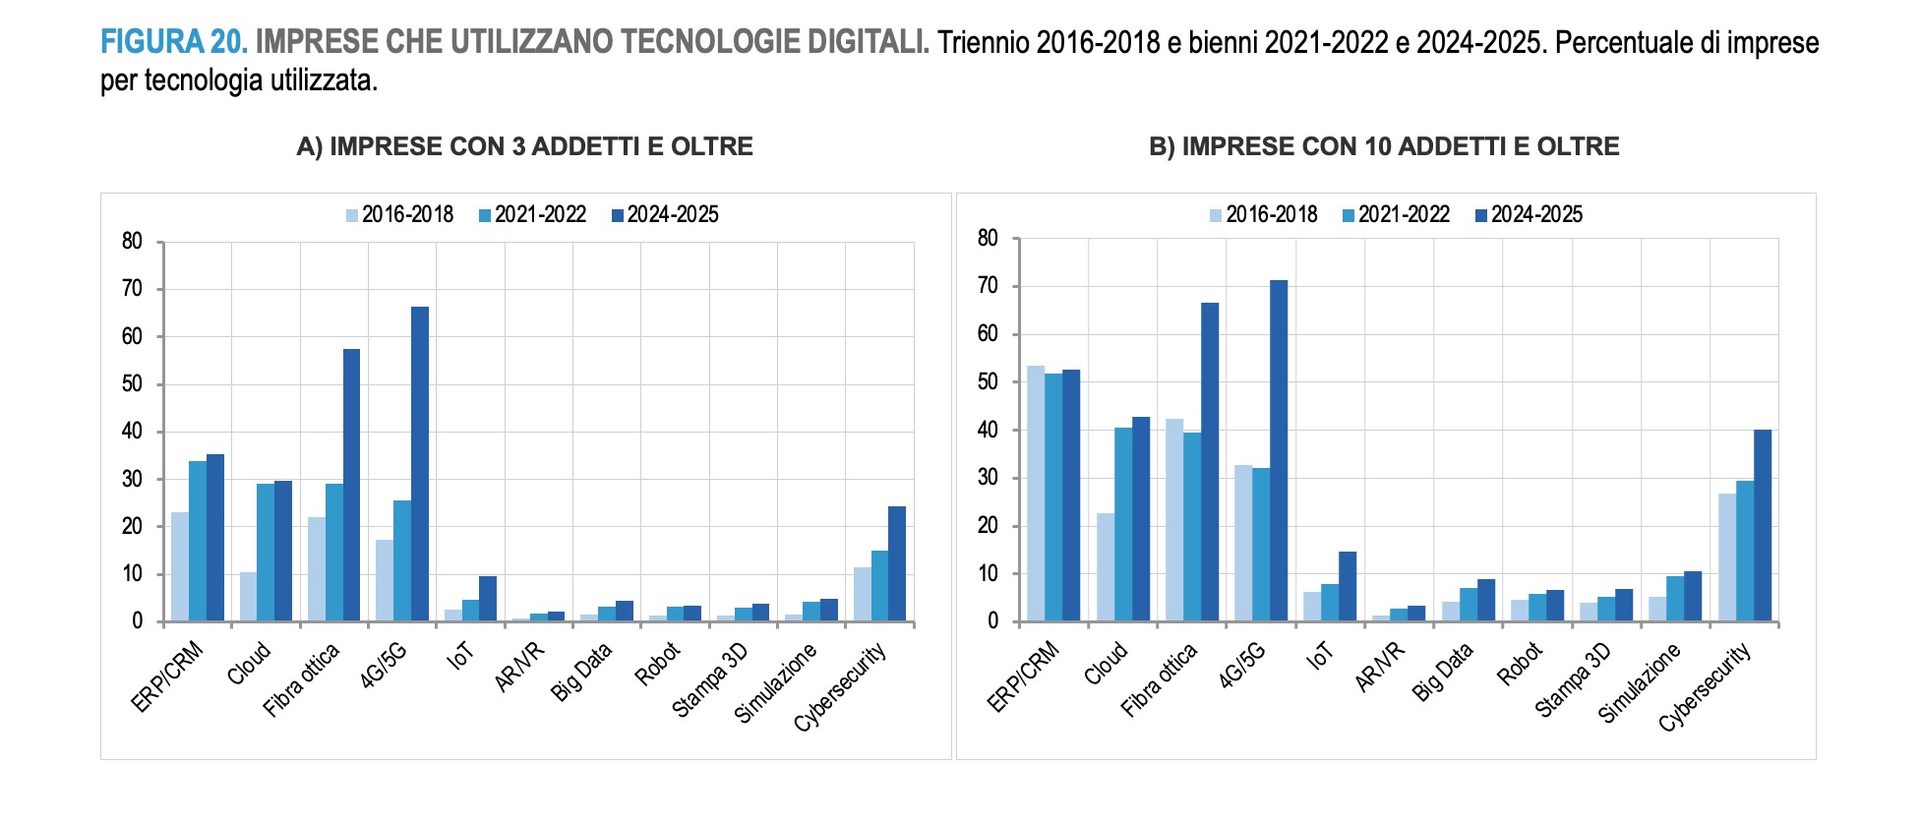
Il Censimento conferma la centralità dei software gestionali, in particolare ERP e CRM, dei servizi cloud e della cybersecurity nei percorsi di digitalizzazione delle imprese.
Nel biennio 2024-2025 ha utilizzato software per la gestione aziendale il 35,3% delle imprese con almeno tre addetti. La quota è del 29,9% tra le microimprese, ma raggiunge l’83,6% tra le grandi. Una situazione analoga si osserva nel cloud: lo utilizza il 29,7% delle imprese, con un’incidenza del 25,6% tra le micro e del 76,7% tra le grandi.
Le tecnologie digitali più avanzate, come Internet of Things, realtà virtuale e strumenti di analisi dei big data, continuano invece a essere concentrate soprattutto nelle imprese medio-grandi.
I dati mostrano quindi come, accanto ad aziende già impegnate nell’adozione di soluzioni tecnologiche avanzate, rimanga una componente molto ampia del sistema produttivo che deve ancora consolidare gli strumenti fondamentali della digitalizzazione.
Un divario che assume particolare rilevanza di fronte alla diffusione dell’intelligenza artificiale, perché la capacità di integrare l’AI nei processi aziendali dipende anche dalla disponibilità di dati, infrastrutture digitali e competenze.
L’innovazione perde terreno, mentre prevale la modernizzazione dell’esistente
Uno dei dati più interessanti, e preoccupanti, riguarda l’innovazione.
La quota di imprese con almeno tre addetti impegnate in attività innovative è diminuita di quasi un punto percentuale, passando dal 38,2% nel periodo 2016-2018 al 37,3% nel biennio 2024-2025.
La diminuzione appare particolarmente significativa nelle piccole e medie imprese, che nell’arco temporale considerato perdono rispettivamente 3,3 e 3,4 punti percentuali. Le grandi aziende mostrano invece una maggiore tenuta, con una quota di imprese innovative che rimane intorno all’80%.
La flessione riguarda alcune attività fondamentali per l’innovazione, come l’acquisizione di hardware, l’acquisto di macchinari e impianti e la ricerca e sviluppo interna. Tra il 2022 e il 2025, in particolare, nell’industria diminuisce la diffusione degli investimenti in hardware (-4,3 punti percentuali), delle attività di R&S interna (-3,5 punti), dell’acquisto di macchinari (-2,9 punti) e di software (-2,2 punti).
Il quadro è però più articolato di quanto suggerisca questo indicatore. Considerando una definizione più ampia dei processi di sviluppo aziendale, che comprende modernizzazione tecnologica, diversificazione e trasformazione del business, il Censimento rileva infatti una crescita: la quota di imprese che hanno sperimentato almeno uno di questi percorsi è passata dal 31,7% nel triennio 2020-2022 al 34,4% nel 2023-2025.
A prevalere è tuttavia la modernizzazione tecnologica delle attività esistenti, realizzata dal 29,6% delle imprese. I processi più profondi di trasformazione innovativa del business coinvolgono invece il 6% delle aziende, mentre soltanto il 3,8% ha sperimentato una transizione verso una nuova area di attività principale.
Sono indicatori differenti, ma letti insieme suggeriscono una tendenza: le imprese continuano ad aggiornare tecnologie e processi, mentre risulta meno diffusa la capacità di ripensare in modo sostanziale attività e modelli di business.
Intelligenza artificiale, una grande impresa su due la utilizza. Ma l’AI industriale è ancora marginale
Nel 2025 il 16,5% delle imprese con almeno tre addetti ha utilizzato almeno una tecnologia di intelligenza artificiale. La percentuale sale al 23,2% considerando soltanto quelle con almeno dieci addetti.
Il dato medio nasconde però una distanza notevole tra le diverse classi dimensionali. Nelle microimprese l’utilizzo dell’AI si ferma al 14,4%, mentre raggiunge il 50% tra le aziende con almeno 250 addetti. Le imprese con 50-99 addetti si collocano al 31,2%, quelle con 100-249 addetti al 37%.
Ma è soprattutto la tipologia delle applicazioni a raccontare lo stato di maturità dell’adozione.
Le tecnologie più diffuse sono quelle per l’analisi di documenti di testo, utilizzate dal 12,7% delle imprese con almeno tre addetti. Seguono la generazione di immagini, video e contenuti audio (7,8%), la conversione del parlato in testo (6,6%) e la generazione di linguaggio scritto, parlato o codice (5,7%).
Molto più contenuto è invece il ricorso alle tecnologie che intervengono direttamente sui processi operativi e produttivi. Il machine learning per l’analisi dei dati è utilizzato dal 2,3% delle imprese, le tecnologie per automatizzare i flussi di lavoro o supportare le decisioni dal 2% e quelle che consentono il movimento fisico autonomo delle macchine, come nella robotica intelligente, appena dallo 0,7%. Anche tra le grandi imprese quest’ultima categoria si ferma al 5,3%.

Il Censimento individua inoltre due insiemi di tecnologie caratterizzati da forti complementarietà: uno legato all’AI linguistico-generativa e multimediale, l’altro all’AI operativa-industriale, che comprende machine learning, visione artificiale, automazione dei processi e robotica autonoma.
Le tecnologie del secondo gruppo sono meno diffuse, ma mostrano legami reciproci molto forti. Un risultato che suggerisce come l’AI industriale richieda spesso l’integrazione di più tecnologie, all’interno di configurazioni complesse, piuttosto che la semplice adozione di una singola applicazione.
Utilizzare l’intelligenza artificiale per analizzare documenti o generare contenuti è molto diverso dall’integrarla nei processi produttivi, nell’automazione e nel funzionamento delle macchine. Ed è proprio su questo secondo terreno che si giocherà una parte rilevante della trasformazione industriale dei prossimi anni.
L’innovazione non è considerata una leva prioritaria per la competitività
C’è un apparente paradosso nel modo in cui le imprese italiane affrontano la competizione: pur riconoscendo la necessità di investire e modernizzarsi, soltanto una minoranza considera l’innovazione e il know-how tecnologico tra i propri principali punti di forza competitivi.
Il Censimento distingue innanzitutto gli obiettivi strategici perseguiti dalle imprese con almeno 10 addetti nel biennio 2024-2025. A prevalere è un atteggiamento conservativo: al primo posto, indicata dall’83,2% delle aziende, si conferma la difesa della propria posizione competitiva, sebbene in diminuzione rispetto all’88,1% del 2021-2022. Il 61% punta ad aumentare l’attività in Italia e il 58,2% ad ampliare la gamma di prodotti e servizi offerti. Molto più contenuta è la quota di imprese che intende espandere le attività all’estero, pari al 20,3%.
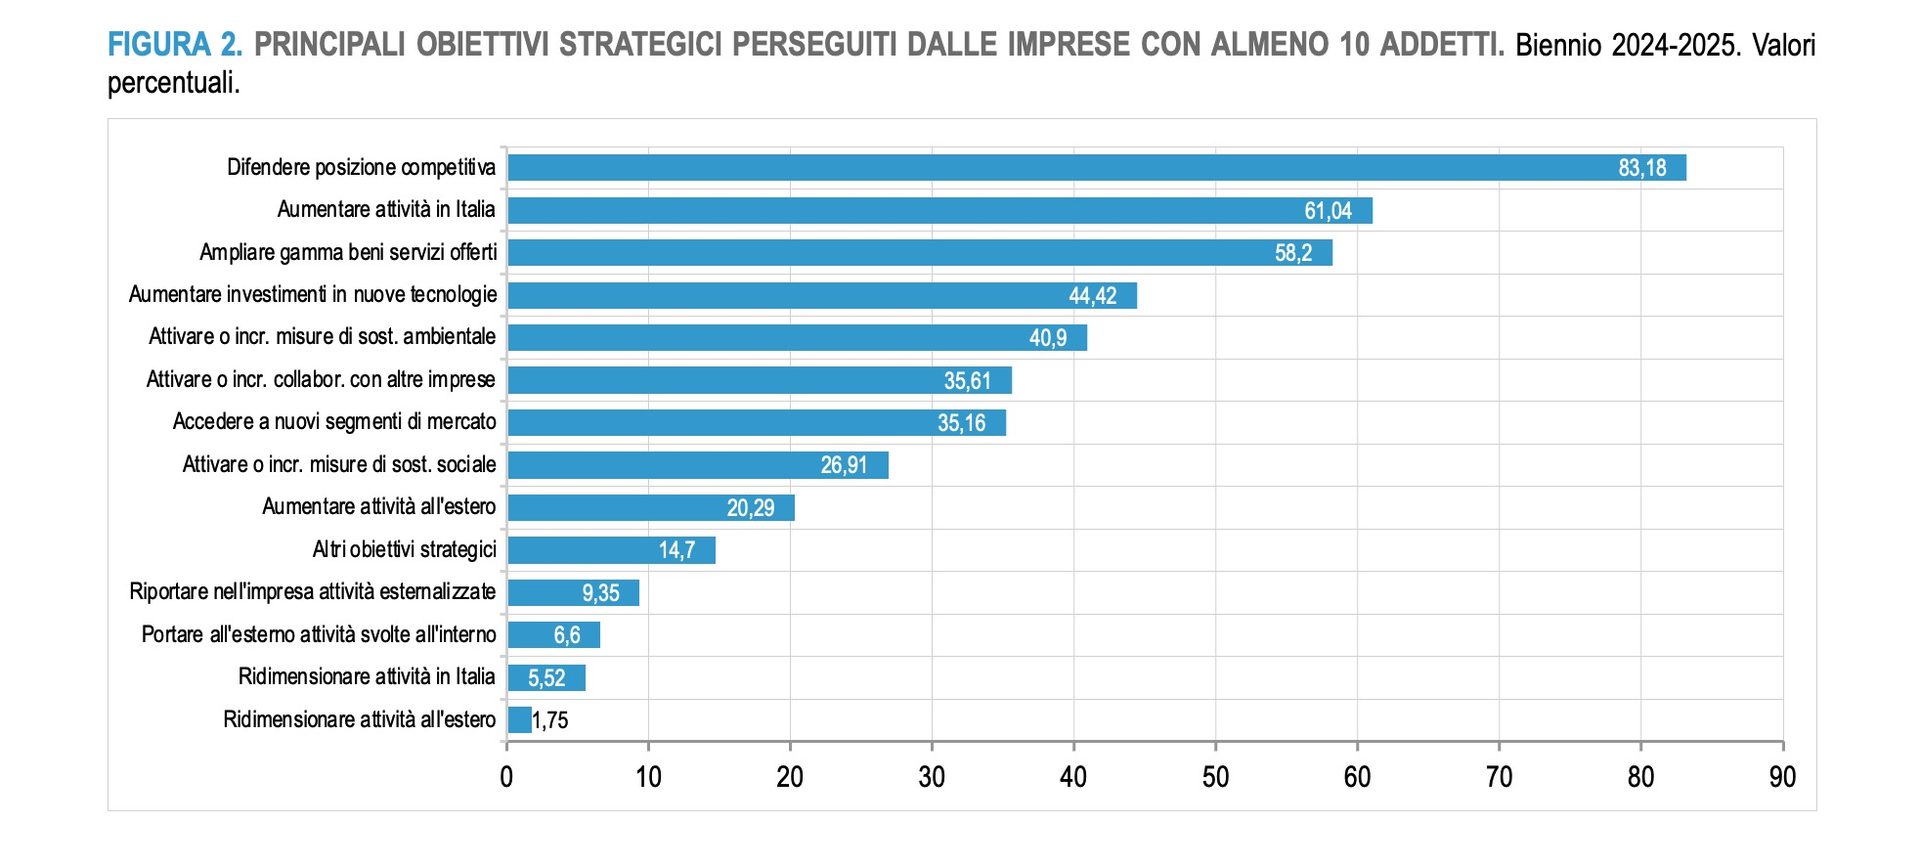
Passando agli strumenti a sostegno delle intenzioni, il 44,4% delle aziende dichiara di voler aumentare gli investimenti in nuove tecnologie, il 40,9% punta su iniziative di sostenibilità ambientale, mentre il 35,6% intende attivare o rafforzare collaborazioni con altre imprese e il 35,2% investire in nuovi segmenti di mercato.
Ma quali sono i fattori sui quali le imprese ritengono di fondare la propria capacità competitiva? Qui la graduatoria cambia sensibilmente.
La qualità dei prodotti e dei servizi offerti si conferma di gran lunga il principale punto di forza, indicato dal 77,4% delle imprese con almeno 10 addetti. Seguono la professionalità e le competenze del personale (40,7%) e il prezzo di vendita (35,3%).
Rispetto al 2022 il peso attribuito alla qualità cresce di 3,9 punti percentuali e quello del prezzo di 2,4 punti. Diminuisce invece sensibilmente la quota di aziende che considera la professionalità e le competenze del personale un fattore competitivo, con una flessione di 6,9 punti. Più distanti si collocano la flessibilità (18,2%) e la diversificazione della produzione (17,9%).
Ma è soprattutto il peso limitato attribuito ai fattori tecnologici a colpire: soltanto l’8,5% delle imprese considera l’incorporazione di know-how tecnologico uno dei principali punti di forza competitivi e appena l’8% indica l’innovazione di prodotto. Percentuali inferiori anche a quella della localizzazione geografica dell’impresa, citata dal 9,5% delle aziende.

Ancora più limitato è il peso attribuito all’estensione della rete distributiva (4,8%) e alla sostenibilità ambientale (1,7%) e sociale (0,5%).
Naturalmente questo non significa che il restante 92% delle aziende non innovi o non consideri importante l’innovazione. Significa piuttosto che, chiamate a individuare i propri principali elementi distintivi rispetto alla concorrenza, le imprese italiane riconoscono il vantaggio competitivo soprattutto nella qualità dell’offerta, nelle competenze del personale e nel prezzo, molto meno nella tecnologia e nella capacità di sviluppare nuovi prodotti.
Le differenze dimensionali aiutano a comprendere meglio questa impostazione. La qualità rappresenta un fattore competitivo trasversale, indicato da circa tre quarti delle aziende in tutte le classi dimensionali. Il prezzo conta invece soprattutto per le piccole imprese, che lo indicano nel 36,1% dei casi, contro il 30,5% delle medie e il 25,5% delle grandi. La flessibilità caratterizza maggiormente le medie imprese (22,5%), mentre la diversificazione produttiva assume più importanza tra le grandi (25,7%, contro il 17,4% delle piccole).
Anche l’ampiezza del mercato sul quale le aziende si confrontano contribuisce a spiegare queste differenze. Il 69% delle microimprese identifica i propri concorrenti principalmente all’interno dello stesso comune e soltanto l’8,2% segnala concorrenti esteri. Tra le imprese con almeno 250 addetti la quota di quelle che si confrontano con concorrenti esteri sale al 42%, raggiungendo addirittura il 70,8% tra le grandi imprese dell’industria in senso stretto. Le strategie competitive riflettono quindi anche la diversa esposizione alla concorrenza internazionale.
Accanto ai punti di forza, il Censimento analizza gli ostacoli che condizionano la capacità competitiva. Al primo posto si confermano gli oneri amministrativi e burocratici, indicati dal 27,8% delle imprese con almeno tre addetti. Il problema è particolarmente sentito dalle micro e piccole aziende (rispettivamente 28,2% e 27,4%), mentre pesa meno sulle grandi (17%).
Per le aziende più strutturate assumono maggiore rilevanza le difficoltà di reperimento del personale: questo ostacolo è indicato dal 26,4% delle piccole imprese, dal 25,1% delle medie e dal 20,4% delle grandi. Considerando specificamente la difficoltà a trovare personale qualificato, la quota complessiva è del 16,3%.
La mancanza di risorse finanziarie rappresenta invece un ostacolo per il 20% delle imprese, un dato in progressiva diminuzione rispetto al 23,7% del 2022 e al 29,6% del 2018.
Emergono infine due criticità particolarmente rilevanti nell’attuale contesto economico. La prima è la scarsità della domanda, indicata dal 15,1% delle imprese, in aumento rispetto all’11,9% del 2022. La seconda riguarda i costi energetici, segnalati dal 15,6% delle aziende: un problema particolarmente avvertito nell’industria in senso stretto, dove la percentuale sale al 20,2%.
Ne emerge un sistema produttivo nel quale le priorità competitive rimangono fortemente legate alla difesa dei mercati, alla qualità dell’offerta e alla gestione dei costi. Un’impostazione che, pur avendo contribuito alla forza del Made in Italy, dovrà confrontarsi sempre più con la necessità di fare dell’innovazione tecnologica non soltanto uno strumento di modernizzazione, ma una vera leva di differenziazione competitiva.
Le imprese diventano più grandi, ma fare rete può aiutare a superare i limiti dimensionali
Le differenze nella capacità di digitalizzarsi, innovare e competere sui mercati internazionali riportano al tema della dimensione aziendale, che rappresenta uno degli elementi strutturali più importanti del sistema produttivo italiano.
Da questo punto di vista il Censimento segnala una trasformazione significativa. Tra il 2018 e il 2024 il numero delle imprese con almeno tre addetti è diminuito di circa 14mila unità, mentre gli occupati sono aumentati di oltre 1,5 milioni.
La dimensione media delle aziende è così passata da 12 addetti nel 2018 a 13,8 nel 2024, con un’accelerazione della crescita nell’ultimo triennio.
A determinare questa trasformazione è soprattutto il ridimensionamento delle microimprese, quelle con 3-9 addetti, diminuite di oltre 43mila unità rispetto al 2018. Il loro peso sul totale è sceso dal 79,4% al 76,1%, mentre la quota di occupazione che assorbono si è ridotta dal 30,1% al 25,8%.
Nello stesso periodo le piccole imprese, con 10-49 addetti, sono aumentate di circa 23mila unità, generando oltre 500mila posti di lavoro aggiuntivi. Cresce anche il peso delle medie e delle grandi imprese: le aziende con almeno 250 addetti, pur rappresentando appena lo 0,4% del totale, impiegano ormai il 28,8% degli occupati, contro il 26,8% del 2018.
Il fenomeno attraversa diversi settori, con dinamiche differenti. Nell’industria in senso stretto il numero di imprese è diminuito del 7,1%, ma gli addetti sono aumentati del 7,4%. Nelle costruzioni, sostenute anche dagli incentivi edilizi e dagli investimenti infrastrutturali legati al PNRR, sono cresciuti sia il numero delle aziende (+16,6%) sia l’occupazione (+37,8%).
Il sistema produttivo italiano resta dunque fortemente caratterizzato dalla piccola dimensione, ma mostra una tendenza verso strutture aziendali mediamente più grandi.
Il ruolo di reti e filiere
La dimensione non è però l’unico fattore che può aiutare le imprese a superare i propri limiti strutturali. Un risultato particolarmente interessante del Censimento riguarda infatti le relazioni produttive tra aziende.
Nel 2025 il 45,2% delle imprese con almeno tre addetti ha dichiarato di intrattenere relazioni produttive stabili con altre imprese o istituzioni, contro il 42,3% del 2022. La quota sale dal 40,4% delle microimprese al 75% delle grandi.
La presenza di queste relazioni risulta associata a una maggiore propensione all’innovazione e all’adozione dell’intelligenza artificiale.
Tra le piccole imprese con 10-49 addetti, ad esempio, il 60,4% di quelle che intrattengono relazioni produttive ha svolto attività innovative, contro il 38,7% delle aziende prive di tali rapporti. Anche nell’utilizzo dell’AI il divario è evidente: 26,1% contro 14,7%.
L’aspetto forse ancora più significativo riguarda la produttività del lavoro. Le imprese che hanno rapporti produttivi interaziendali presentano livelli di valore aggiunto per addetto superiori rispetto a quelle che operano isolatamente. Il divario è particolarmente marcato tra le microimprese, dove arriva a circa il 40%, e tra le piccole imprese, dove è intorno al 30%.
Si tratta di associazioni statistiche, non della dimostrazione che la collaborazione produca automaticamente questi risultati. Ma il messaggio è significativo: le relazioni di filiera possono contribuire a compensare almeno in parte i limiti dimensionali, facilitando l’accesso a conoscenze, tecnologie e opportunità che le singole imprese faticherebbero a sviluppare autonomamente.
Una chiave di lettura importante per un sistema produttivo come quello italiano, nel quale la possibilità di costruire reti e collaborazioni può rappresentare un’alternativa o un complemento alla crescita dimensionale delle singole imprese.
Il capitalismo familiare si rafforza, la managerializzazione resta limitata
Un altro elemento che caratterizza la struttura del sistema produttivo italiano riguarda gli assetti proprietari. Il modello del capitalismo familiare continua a dominare e, negli ultimi anni, ha addirittura guadagnato terreno.
Nel 2025 le imprese controllate direttamente o indirettamente da una persona fisica o da una famiglia sono oltre 850mila, pari all’84,6% del totale. Nel 2018 erano il 75,2%: un incremento di 9,4 punti percentuali.
Il controllo familiare interessa l’87,4% delle microimprese e il 78,4% delle piccole, ma rimane molto diffuso anche nelle aziende di dimensioni maggiori: il 60,8% delle medie e il 44,5% delle grandi imprese.

La questione non riguarda naturalmente il controllo familiare in sé, quanto piuttosto l’organizzazione e la gestione aziendale. Il Censimento evidenzia infatti una diffusione ancora molto contenuta della gestione manageriale nelle imprese familiari, pari complessivamente all’1,6%, sebbene la quota salga al 23,1% tra le imprese di grandi dimensioni.
È un dato che richiama il tema della separazione tra proprietà e gestione, della professionalizzazione del management e dell’apertura a competenze esterne, questioni sulle quali si è recentemente soffermata anche Unioncamere nelle sue proposte per la competitività del sistema produttivo.
La crescita dimensionale, insomma, non coincide necessariamente con un’evoluzione dei modelli di governance. E questo può diventare un fattore rilevante quando le imprese devono affrontare investimenti tecnologici complessi, internazionalizzazione e trasformazioni organizzative.
Competenze e attrattività: la difficoltà a trovare personale diventa una questione strategica
Accanto alle tecnologie e ai modelli organizzativi emerge con forza il tema delle competenze.
Nel biennio 2024-2025 la difficoltà a reperire personale con competenze tecniche adeguate ha rappresentato un ostacolo all’assunzione per il 30% delle imprese. L’incidenza aumenta sensibilmente con la dimensione aziendale, passando dal 25% delle microimprese al 53% delle grandi.
Nell’industria in senso stretto la carenza di competenze tecniche viene segnalata dal 37,7% delle imprese, con valori ancora più elevati nei comparti a maggiore intensità tecnologica.
Il problema non riguarda soltanto le competenze disponibili oggi, ma anche quelle necessarie per affrontare le trasformazioni future. Guardando al triennio 2026-2028, il 30% delle imprese con almeno dieci addetti considera prioritarie le competenze digitali di base e il 23,5% quelle digitali avanzate. Queste ultime sono particolarmente importanti per il 46,1% delle grandi imprese, contro il 20% delle piccole.
Anche la formazione mostra un marcato divario dimensionale: nel biennio 2024-2025 ha svolto attività formative non obbligatorie soltanto il 24,3% delle aziende, quota che va dal 19,5% delle micro all’80,1% delle grandi.
L’attrattività come datore di lavoro sta però diventando una leva sempre più importante. Il 72,1% delle imprese con almeno dieci addetti dichiara di adottare pratiche per attrarre e trattenere personale qualificato, puntando soprattutto su retribuzioni, flessibilità degli orari e formazione.
Inoltre il 58,8% delle imprese considera già gli effetti del cambiamento demografico nella pianificazione delle proprie strategie di reclutamento. Il dato sale al 74,9% tra le grandi aziende.
Il cambiamento demografico e l’evoluzione delle competenze stanno dunque trasformando la capacità di attrarre, formare e trattenere persone qualificate in un elemento strutturale della competitività.
Quasi la metà delle imprese realizza iniziative ambientali, ma poche la considerano un vantaggio competitivo
Un capitolo importante del Censimento riguarda la sostenibilità ambientale, sociale e di governance.
Nel 2025 il 46% delle imprese con almeno tre addetti ha realizzato almeno un’iniziativa per ridurre il proprio impatto ambientale. La sostenibilità sociale coinvolge il 64,7% delle aziende, mentre il 42,1% ha attivato iniziative legate alla sostenibilità economica e alla governance. Il 30,7% è impegnato in tutte e tre le dimensioni ESG.
Anche in questo caso la dimensione aziendale fa la differenza. Le iniziative ambientali riguardano il 43% delle microimprese e il 74,8% delle grandi. Nella manifattura la quota delle imprese che hanno realizzato almeno un’azione ambientale raggiunge il 56,7%.
Tra le aziende impegnate sul fronte ambientale, le misure più frequenti riguardano la riduzione degli imballaggi (37,6%), dei materiali pericolosi (35,4%) e dei rischi ambientali legati alle attività produttive (32%). Meno diffuse sono le iniziative per aumentare il ricorso alle energie rinnovabili (22,7%) e per migliorare l’efficienza energetica attraverso interventi sui processi produttivi (19,2%).
Anche il finanziamento di questi interventi presenta caratteristiche particolari: tra le imprese che finanziano o prevedono di finanziare azioni di sostenibilità, l’87,5% dichiara di ricorrere all’autofinanziamento.
Ma il dato forse più sorprendente emerge incrociando la sostenibilità con la percezione dei fattori competitivi.
Soltanto l’1,7% delle imprese con almeno dieci addetti indica la sostenibilità ambientale tra i principali punti di forza della propria capacità competitiva. Per la sostenibilità sociale la percentuale scende addirittura allo 0,5%.
Naturalmente realizzare iniziative sostenibili e considerarle una leva competitiva sono due cose diverse. I dati suggeriscono però che, per molte aziende, la sostenibilità rappresenti ancora prevalentemente un ambito di intervento operativo, di efficienza o di adeguamento alle richieste del mercato, piuttosto che un elemento distintivo della propria proposta di valore.